

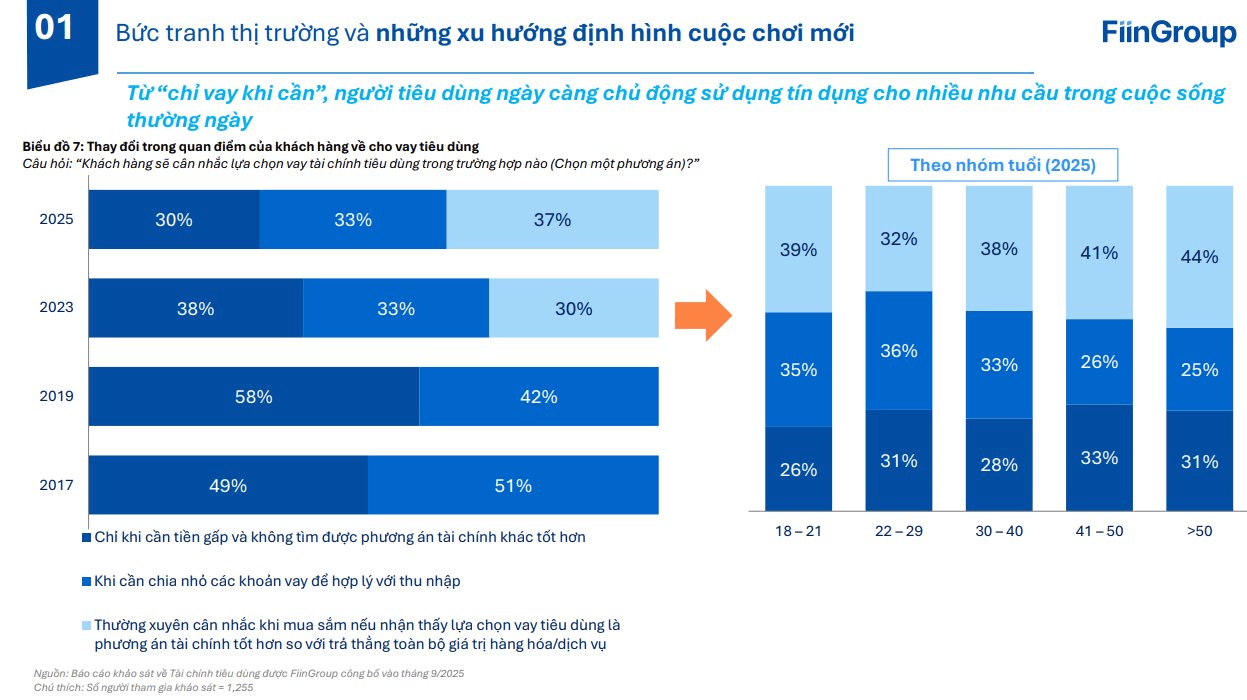
Theo ông Lê Xuân Đồng, Giám đốc điều hành Khối Nghiên cứu thị trường và Tư vấn FiinGroup, người Việt đang thay đổi cách nhìn nhận về tín dụng tiêu dùng. Thay vì chỉ tìm đến khoản vay khi thiếu tiền hoặc phát sinh nhu cầu cấp bách, nhiều người ngày càng chủ động sử dụng tín dụng để mua sắm, chia nhỏ các khoản chi và cân đối thu nhập hằng tháng, xem đây như một phương thức thanh toán trong cuộc sống thường ngày.
Xu hướng này được thể hiện qua khảo sát của FiinGroup với 1.255 người tham gia. Tỷ lệ người chỉ cân nhắc vay tiêu dùng khi cần tiền gấp và không tìm được phương án tài chính tốt hơn đã giảm từ 58% năm 2019 xuống còn 30% năm 2025. Trong khi đó, 37% người được hỏi năm 2025 chủ động cân nhắc sử dụng tín dụng khi mua sắm nếu thấy phù hợp hơn việc thanh toán toàn bộ giá trị hàng hóa, dịch vụ, tăng từ mức 30% năm 2023.
Công ty tài chính không còn chờ khách hàng tìm đến
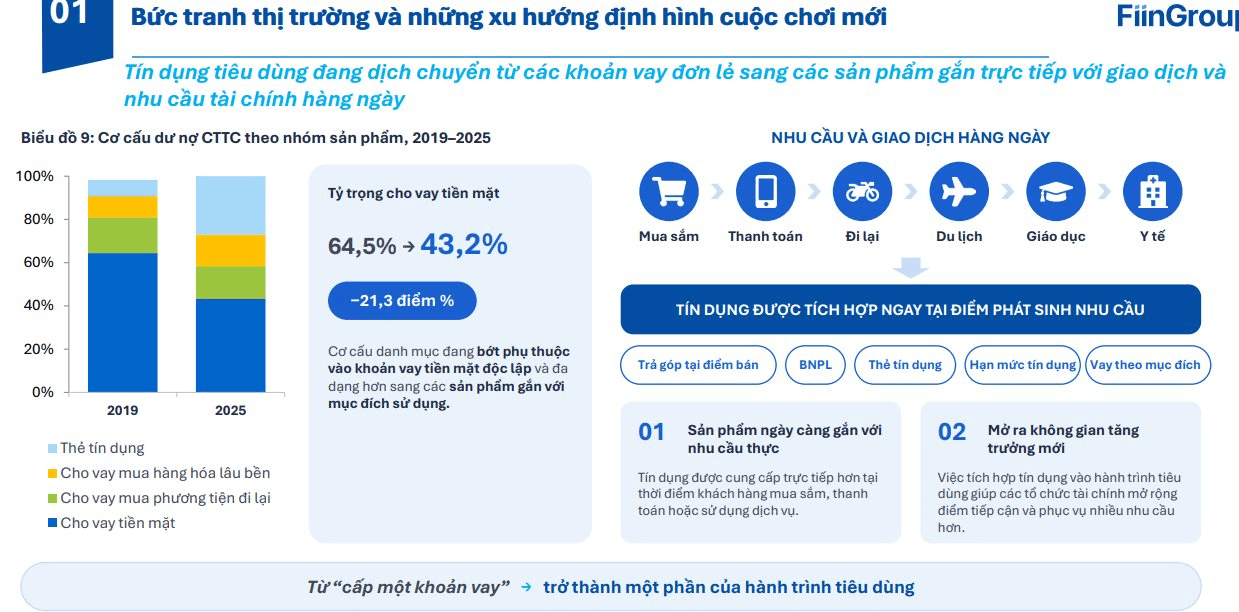
Sự thay đổi trong tâm lý người vay đang buộc các công ty tài chính phải tính toán lại cách kinh doanh. Thay vì tập trung cung cấp những khoản vay tiền mặt, doanh nghiệp có xu hướng đưa sản phẩm tín dụng đến ngay nơi khách hàng phát sinh nhu cầu. Theo FiinGroup, tỷ trọng cho vay tiền mặt trong tổng dư nợ của các công ty tài chính đã giảm từ 64,5% năm 2019 xuống còn 43,2% năm 2025.
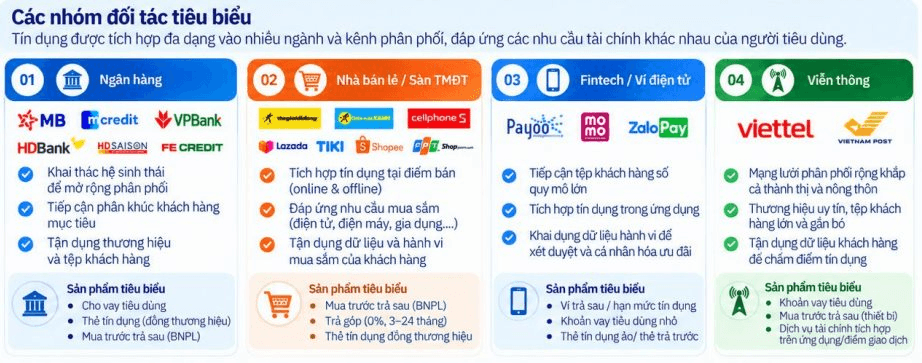
Ông Đồng cho biết một trong những hướng đi đang định hình thị trường là tài chính nhúng, tức tích hợp khoản vay vào quá trình mua sắm thông qua các đối tác bán lẻ, sàn thương mại điện tử và ví điện tử. Với mô hình này, khi khách hàng lựa chọn một sản phẩm, phương án trả góp có thể xuất hiện ngay tại bước thanh toán mà không cần thực hiện một quy trình vay vốn hoàn toàn tách biệt.
Thị trường còn đứng trước sự dịch chuyển lớn về thế hệ khách hàng. FiinGroup ước tính Việt Nam có khoảng 20,5 triệu người thuộc Gen Z, tương đương 33% dân số trong độ tuổi 15–64. Đây là thế hệ trưởng thành cùng điện thoại thông minh, ví điện tử và các nền tảng mua sắm trực tuyến, có xu hướng ưu tiên dịch vụ nhanh chóng, thuận tiện và được tích hợp vào sinh hoạt hằng ngày.
Để tiếp cận nhóm khách hàng này, các công ty tài chính không chỉ cần thay đổi cách phân phối sản phẩm mà còn phải đổi mới phương pháp đánh giá người vay. Thông qua hợp tác với các nền tảng số, doanh nghiệp có thể bổ sung dữ liệu giao dịch và hành vi thanh toán vào quá trình thẩm định, bên cạnh những thông tin truyền thống như thu nhập và lịch sử tín dụng.
Tuy nhiên, khi toàn bộ quá trình vay có thể diễn ra trên điện thoại, một vấn đề khác xuất hiện: làm sao để người dân phân biệt ứng dụng cho vay hợp pháp với tín dụng đen và hiểu rõ hợp đồng trước khi ký?
Tại phiên thảo luận, bà Lê Quế Hương, Giám đốc cấp cao Khối Kỹ thuật số và Thương hiệu Shinhan Finance, đề xuất xây dựng cơ chế “tem bảo chứng số” dành cho các ứng dụng cho vay chính thống.
Theo sáng kiến này, các công ty tài chính đăng ký ứng dụng với Ngân hàng Nhà nước và Hiệp hội Ngân hàng Việt Nam để hình thành cơ sở dữ liệu tập trung. Người dân chỉ cần nhấn vào biểu tượng bảo chứng để kiểm tra tính chính thống của ứng dụng, với thao tác được kỳ vọng chỉ mất khoảng 5 giây.
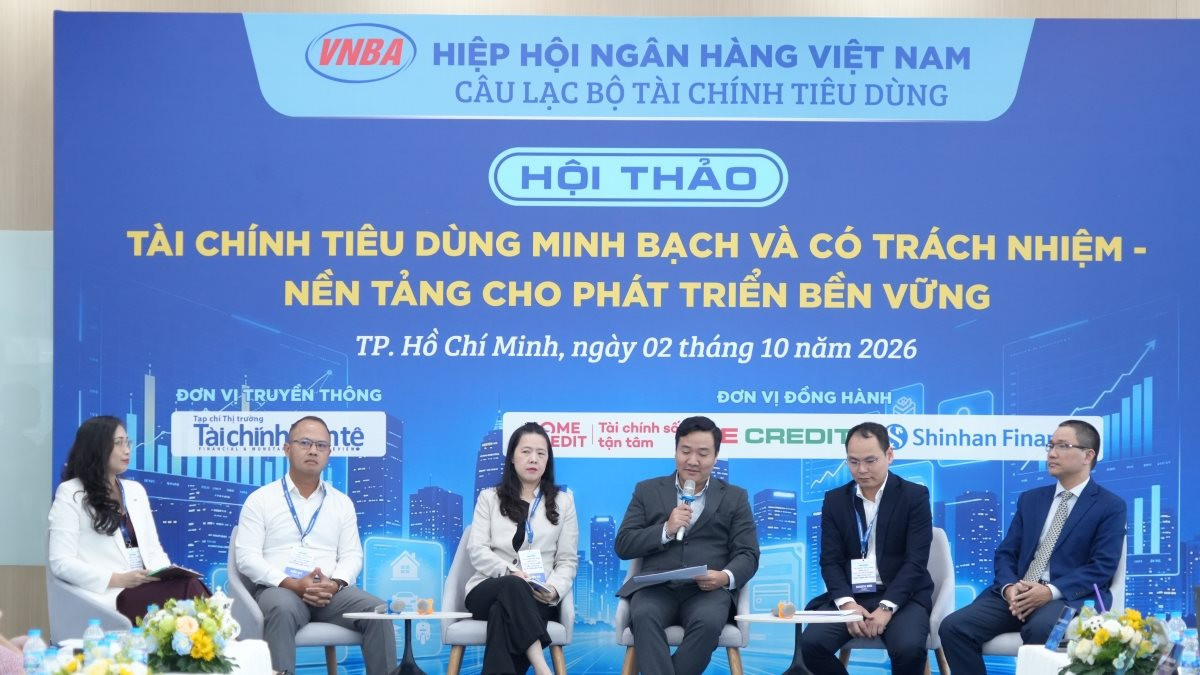
Đại diện Shinhan Finance cũng chia sẻ cách doanh nghiệp giải quyết tình trạng khách hàng phải đọc những hợp đồng điện tử dài với nhiều điều khoản. Trong quy trình ký số hoàn toàn trên ứng dụng di động, Shinhan Finance thiết kế thêm một màn hình tóm tắt để người vay nhanh chóng nắm được số tiền thực nhận, lãi suất tính theo dư nợ giảm dần, khoản thanh toán định kỳ và thời hạn vay trước khi xem toàn bộ hợp đồng và xác nhận.
Đề xuất điều chỉnh hạn mức cho vay sau gần 10 năm
Không chỉ thay đổi cách tiếp cận khách hàng, các doanh nghiệp còn đặt vấn đề điều chỉnh quy định để phù hợp hơn với nhu cầu vay vốn hiện nay.
Tại hội thảo, Mcredit kiến nghị nâng hạn mức cho vay tiêu dùng theo mức độ rủi ro. Theo doanh nghiệp, mức trần 100 triệu đồng đối với một khách hàng tại một công ty tài chính, ngoại trừ trường hợp vay mua ô tô có bảo đảm, đã được duy trì từ năm 2017. Trong gần một thập kỷ, thu nhập của người dân, giá cả hàng hóa và nhu cầu tiêu dùng đều đã thay đổi.
Mcredit cho rằng hạn mức cố định có thể khiến một bộ phận khách hàng phải tìm đến nhiều tổ chức cho vay để đáp ứng nhu cầu, làm tăng nguy cơ vay chồng vay. Do đó, doanh nghiệp đề nghị xem xét nâng mức trần đối với các công ty tài chính đáp ứng điều kiện an toàn, đồng thời kiểm soát chặt chẽ nghĩa vụ trả nợ trên thu nhập của khách hàng.
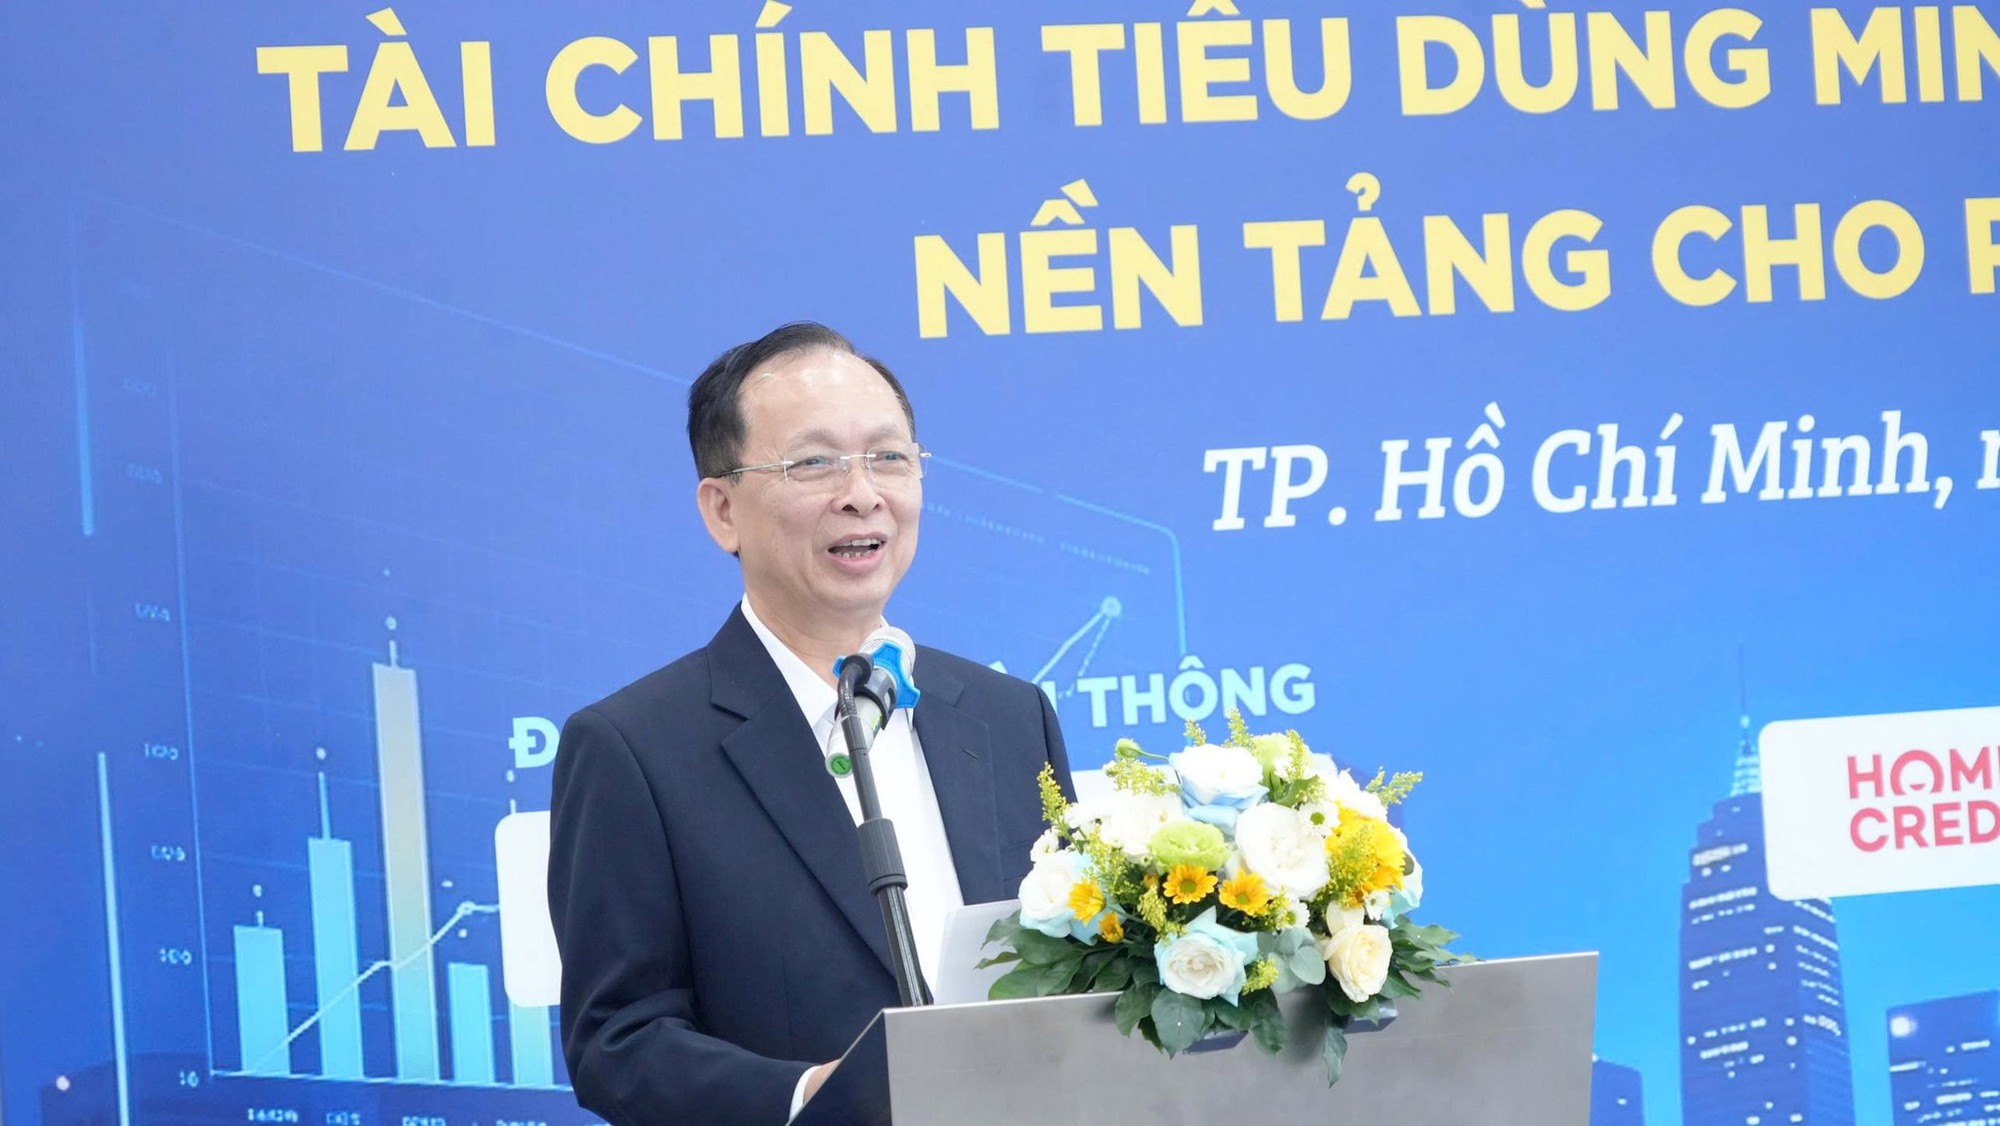
Phát biểu tại hội thảo, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nhấn mạnh vai trò của việc mở rộng tín dụng chính thức nhằm đáp ứng nhu cầu của người dân và hạn chế tín dụng đen.
Cùng với mở rộng khả năng tiếp cận vốn, các tổ chức cho vay cần bảo đảm minh bạch thông tin, thẩm định phù hợp và có trách nhiệm với khách hàng trong suốt thời gian vay.