

Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi. Sau đây là phần tư vấn:
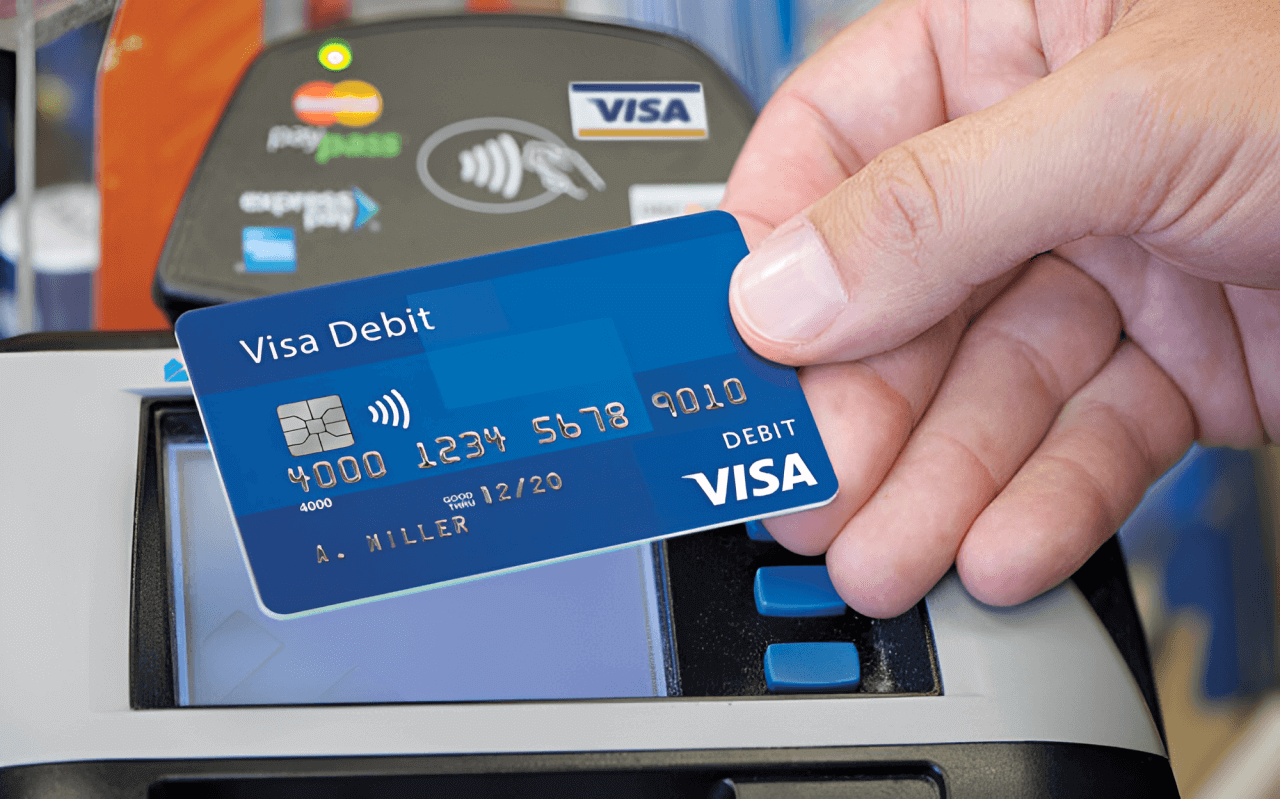
Việc mở thẻ tín dụng phụ cho vợ, chồng hoặc con giúp gia đình chi tiêu thuận tiện hơn. Tuy nhiên, khi phát sinh nợ quá hạn, trách nhiệm thanh toán và nguy cơ ảnh hưởng đến lịch sử tín dụng của chủ thẻ chính, chủ thẻ phụ là những vấn đề cần lưu ý.
Theo quy định tại Thông tư số 18/2024/TT-NHNN của Ngân hàng Nhà nước về hoạt động thẻ ngân hàng, chủ thẻ chính phải cam kết bằng văn bản thực hiện toàn bộ nghĩa vụ phát sinh liên quan đến việc sử dụng thẻ của chủ thẻ phụ theo hợp đồng phát hành và sử dụng thẻ. Quy định này đặt trách nhiệm thanh toán các khoản phát sinh từ thẻ phụ lên chủ thẻ chính theo thỏa thuận với ngân hàng.
Trong trường hợp người sử dụng thẻ phụ đã chi tiêu theo thỏa thuận giữa các bên, chủ thẻ chính có thể yêu cầu người đó hoàn trả khoản tiền đã sử dụng theo thỏa thuận và căn cứ pháp luật có liên quan. Tuy nhiên, thỏa thuận riêng trong gia đình không mặc nhiên thay thế hoặc loại bỏ nghĩa vụ thanh toán của chủ thẻ chính đối với ngân hàng.
Khi khoản nợ không được thanh toán đúng hạn, chủ thẻ chính có thể phải chịu lãi, phí và đối mặt với nguy cơ bị ảnh hưởng lịch sử tín dụng, tùy tình trạng khoản nợ và quy định áp dụng. Đối với chủ thẻ phụ, việc có bị ghi nhận thông tin tín dụng bất lợi hay không cần xem xét cụ thể hồ sơ phát hành thẻ và quy định liên quan, không thể mặc định cả hai cùng bị ghi nhận nợ xấu.
Trường hợp người thân sử dụng thẻ không đúng thỏa thuận hoặc phát sinh tranh chấp về khoản chi tiêu, chủ thẻ chính cần lưu giữ sao kê, chứng từ liên quan và làm việc với ngân hàng để xác minh. Nếu có giao dịch trái phép, cần thông báo ngay cho ngân hàng để khóa thẻ và thực hiện tra soát.
Để hạn chế rủi ro, khách hàng nên thống nhất rõ nguyên tắc chi tiêu, thường xuyên kiểm tra sao kê và tìm hiểu kỹ điều khoản về trách nhiệm thanh toán trước khi mở thẻ phụ. Bởi dù giao thẻ cho người thân sử dụng, chủ thẻ chính vẫn cần chủ động kiểm soát nghĩa vụ tài chính phát sinh từ thẻ.