

Trong báo cáo tài chính của một doanh nghiệp sản xuất, kinh doanh, thương mại thông thường, nếu lợi nhuận ròng phụ thuộc lớn vào "doanh thu tài chính" hoặc "lợi nhuận khác" chứ không đến từ hoạt động kinh doanh cốt lõi, đó sẽ là trường hợp khiến nhà đầu tư bật tín hiệu cảnh báo. Các khoản này có thể đến từ những giao dịch không lặp lại thường xuyên, là hiện tượng bất thường hoặc thậm chí tại một số doanh nghiệp, nó trở thành thủ thuật để làm đẹp con số.
Nhưng CTCP Đầu tư F88 (F88) có mô hình kinh doanh khác. Doanh nghiệp cung cấp dịch vụ cho vay cầm đồ, thu lãi và phí từ khách hàng, đồng thời chịu chi phí vốn và rủi ro không thu hồi được nợ. Hoạt động này có một số điểm tương đồng với các tổ chức cho vay, song báo cáo tài chính của F88 được trình bày theo mẫu áp dụng cho doanh nghiệp.
Vì thế, nhìn vào báo cáo tài chính hợp nhất của CTCP Đầu tư F88, nếu không có hai khoản "Doanh thu tài chính" và "Thu nhập khác" thì phần lớn lợi nhuận các quý từ trước đến nay của F88 đều âm.
Gần nhất, BCTC quý 3/2026 của F88 ghi nhận lợi nhuận trước thuế gần 1.087 tỷ đồng trong 9 tháng đầu năm 2026, tăng 80% so với cùng kỳ. Nếu bỏ đi 748 tỷ đồng doanh thu tài chính và 422 tỷ đồng lợi nhuận khác và giữ nguyên các chi phí, kết quả trước thuế sẽ chuyển sang âm khoảng 83 tỷ đồng. Tương tự, kết quả năm 2024 và 2025 cũng lần lượt âm khoảng 603 tỷ đồng và 373 tỷ đồng.
Hai khoản thu đặc biệt trong báo cáo tài chính F88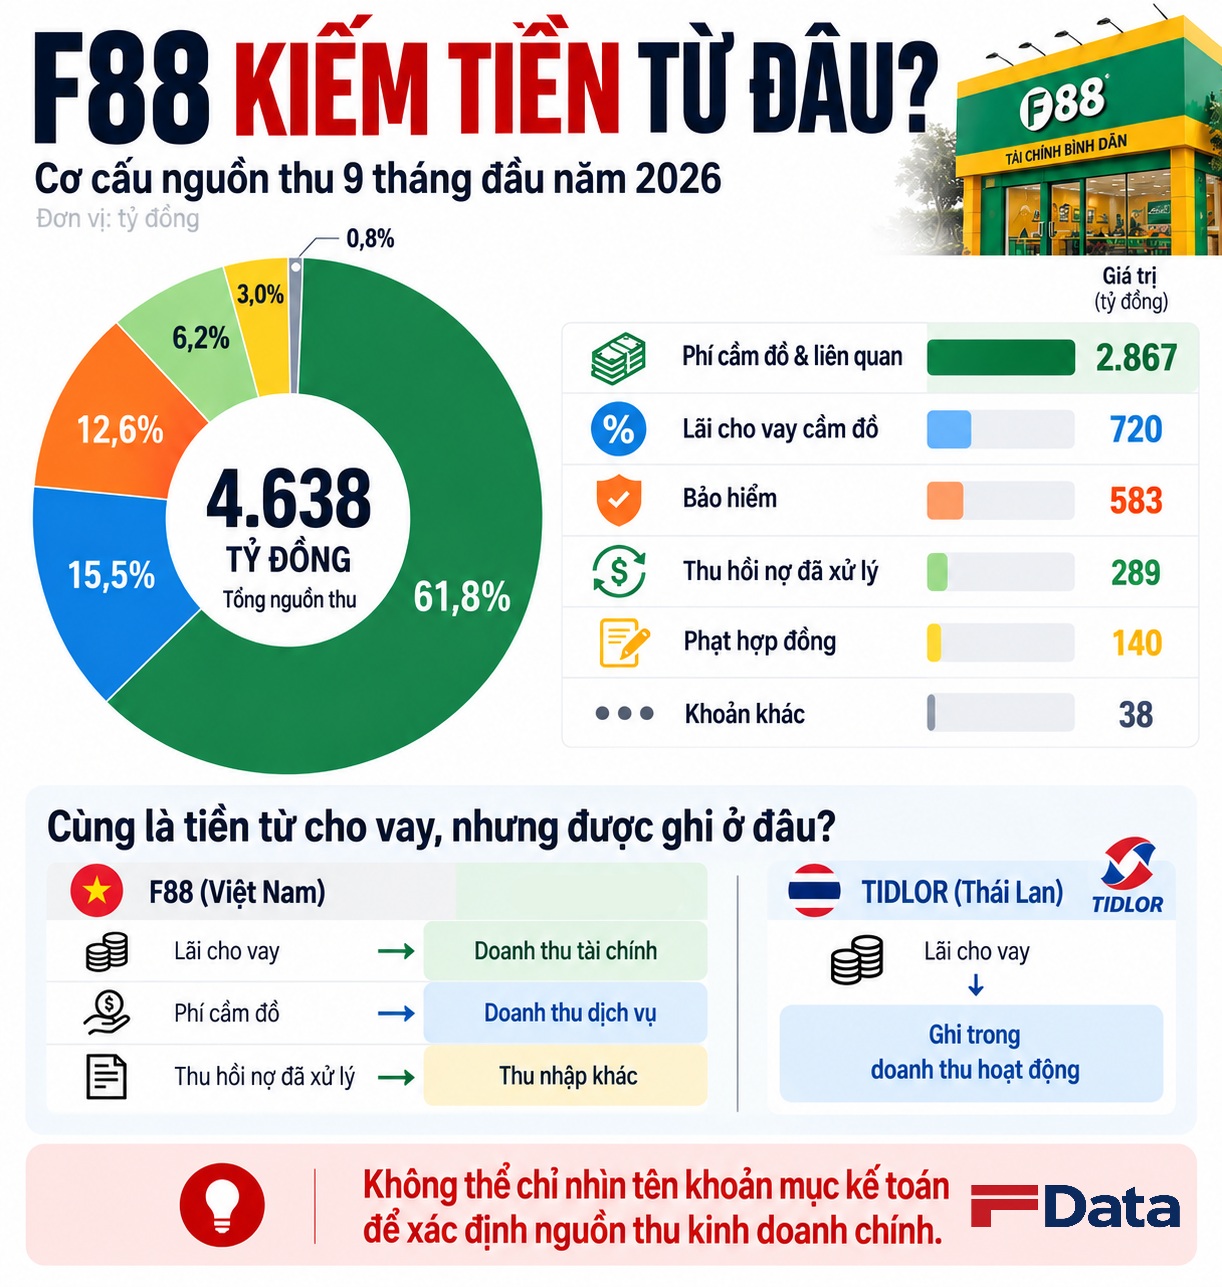
Trong 748 tỷ đồng doanh thu tài chính của F88 có hơn 720 tỷ đồng là lãi cho vay cầm đồ, chiếm khoảng 96%. Đây là khoản lãi phát sinh trực tiếp từ hoạt động cho vay khách hàng, dù được trình bày tại dòng doanh thu tài chính. Phần này vì thế có bản chất khác với lãi tiền gửi hay lợi nhuận từ đầu tư chứng khoán mà nhà đầu tư thường thấy ở các doanh nghiệp sản xuất, thương mại.
Bên cạnh lãi cho vay, F88 thu phí từ dịch vụ cầm đồ và các hoạt động liên quan. Khoản phí này được ghi nhận trong doanh thu cung cấp dịch vụ, và mới chính là khoản đem lại nguồn thu chính cho họ, đạt gần 2.867 tỷ đồng sau 9 tháng, cao gấp 4 lần doanh thu lãi cho vay cầm đồ.
Tương tự, trong khoản mục thu nhập khác, F88 ghi nhận hơn 289 tỷ đồng thu hồi các khoản cho vay đã xử lý rủi ro và hơn 140 tỷ đồng tiền phạt hợp đồng. Cả hai đều phát sinh trong quá trình thực hiện hoặc xử lý các khoản vay.
Theo chính sách kế toán, các khoản nợ đã xóa sổ vẫn được doanh nghiệp tiếp tục theo dõi, thu hồi và ghi nhận vào thu nhập khác khi thu được tiền.
Như vậy, hai khoản mục thường được xem là nguồn thu ngoài hoạt động chính tại nhiều doanh nghiệp lại chứa những nguồn thu trực tiếp từ hoạt động kinh doanh chính của F88. Nếu loại bỏ chúng khi đánh giá lợi nhuận, nhà đầu tư sẽ hiểu sai hiệu quả kinh doanh thực tế của công ty.
Đặc điểm mô hình kinh doanh F88 còn thể hiện ở cách doanh nghiệp thu lãi và phí từ khách hàng. Theo biểu phí công bố, một số sản phẩm có lãi suất niêm yết 0,9%/tháng. Tuy nhiên, khi cộng thêm phí quản lý khoản vay và tài sản, tổng lãi và phí có thể tương đương 32–55%/năm trên dư nợ gốc ban đầu.
Giới phân tích tài chính và doanh nghiệp nước ngoài nhìn nhận thế nào?Trong báo cáo ngày 13/10/2026, Chứng khoán Vietcap tính tổng nguồn thu 9 tháng của F88 đạt khoảng 4.638 tỷ đồng, bao gồm thu nhập thu hồi nợ. Theo cách phân loại của Vietcap, khoản này gồm khoảng 4.055 tỷ đồng doanh thu từ cho vay và 583 tỷ đồng doanh thu bảo hiểm.
Cách tổng hợp của Vietcap cho thấy khi phân tích F88, giới phân tích không chỉ nhìn vào dòng doanh thu cung cấp dịch vụ, mà xem xét thêm các khoản thu liên quan được trình bày tại những mục khác trên báo cáo.
Một trường hợp đối chiếu là Ngern Tid Lor (TIDLOR), doanh nghiệp tài chính phi ngân hàng tại Thái Lan chuyên cho vay bằng đăng ký xe máy, ô tô và phân phối bảo hiểm.
Trong 6 tháng đầu năm 2026, TIDLOR ghi nhận hơn 10 tỷ baht thu nhập lãi, tương đương khoảng 7.700 tỷ đồng, chiếm khoảng 83% doanh thu hoạt động. TIDLOR trình bày tiền lãi cho vay trực tiếp trong thu nhập từ hoạt động kinh doanh.
Trong khi đó, F88 ghi nhận khoản thu tương ứng vào doanh thu tài chính theo chế độ kế toán doanh nghiệp Việt Nam. Điều này cho thấy cùng là nguồn thu từ hoạt động cho vay, nhưng cách trình bày báo cáo tài chính có thể khác nhau giữa các doanh nghiệp và thị trường.
Ở chiều ngược lại, hoạt động cho vay cũng tiềm ẩn rủi ro không thu hồi được nợ. Theo Vietcap, F88 ghi nhận chi phí dự phòng hơn 1.316 tỷ đồng trong 9 tháng, tăng 94% so với cùng kỳ. Tuy nhiên, hiệu quả vận hành cải thiện khi tỷ lệ chi phí hoạt động trên thu nhập giảm từ 53,4% xuống 43,2%.