

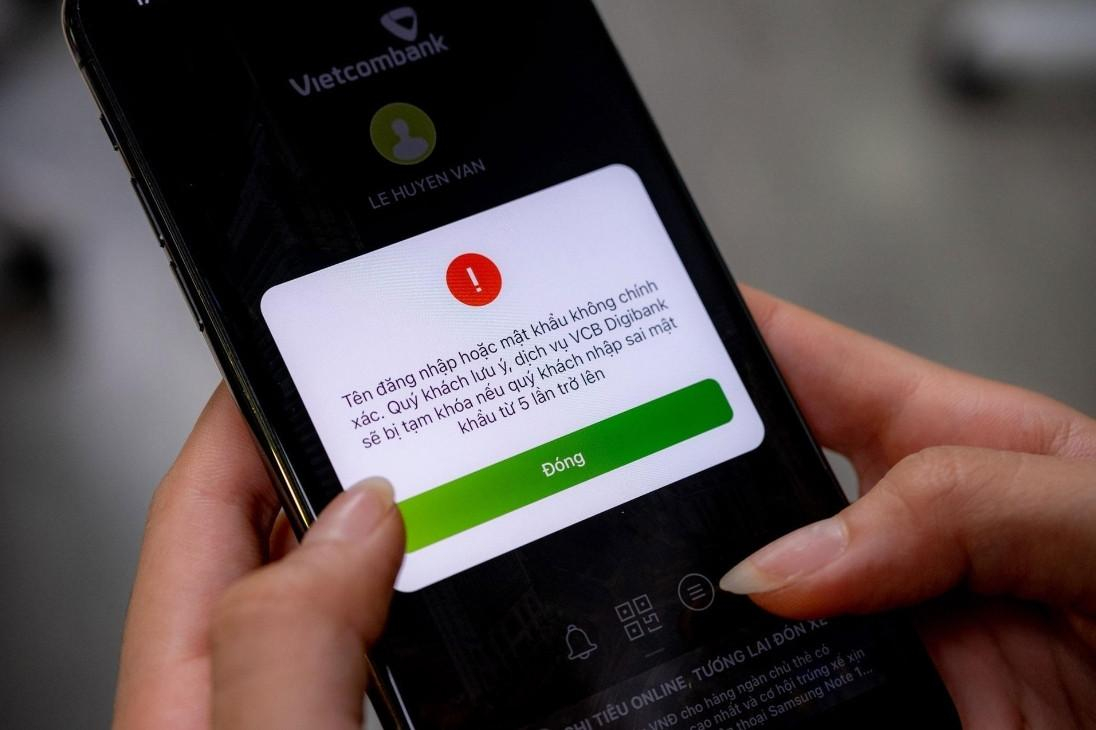
Cục An ninh mạng (Bộ Công an) đã phát cảnh báo về việc nhiều tài khoản bị phong tỏa, khóa. Theo cảnh báo, từ giữa tháng 10/2026, cơ quan chức năng và các ngân hàng ghi nhận hàng loạt người dân gặp tình trạng này sau khi mua bán tài sản mã hóa. Ngày phát hành chính xác của cảnh báo: chưa có thông tin xác nhận.
Phần lớn các trường hợp bị phong tỏa liên quan đến lệnh mua bán ngang hàng (P2P). Trong đó, tiền chuyển đến bắt nguồn từ tài khoản nằm trong danh sách đen nghi rửa tiền, hoặc là tiền do tội phạm lừa đảo chiếm đoạt. Không ít nhà đầu tư giao dịch hoàn toàn thật vẫn vướng rắc rối pháp lý và chưa mở lại được tài khoản, dù đã làm việc với ngân hàng nhiều lần.
Rủi ro nằm ở cách giao dịch P2P vận hành. Việc trao đổi USDT, BTC hay các tài sản mã hóa khác trên sàn diễn ra thật, nhưng khoản tiền Việt Nam Đồng (VND) mà người bán nhận về tài khoản ngân hàng lại có thể là tiền “bẩn”.
Ảnh minh họa
Cơ quan Công an đưa ra ví dụ: một nhà đầu tư bán USDT và nhận 100 triệu đồng qua chuyển khoản ngân hàng. Ứng dụng sàn báo giao dịch đã hoàn tất. Nhưng nếu 100 triệu đồng này đến từ một vụ lừa đảo trực tuyến mà Công an đang truy vết, tài khoản nhận tiền sẽ lập tức bị đưa vào diện kiểm soát và phong tỏa để phục vụ điều tra.
Thực tế, người dân và nhà đầu tư cá nhân không có công cụ hay khả năng xác minh nguồn gốc của dòng tiền ở các khâu trước đó. Vì vậy, người giao dịch có nguy cơ trở thành một mắt xích thụ động trong đường dây chuyển tiền phạm pháp mà không hề hay biết.
Về căn cứ pháp lý, khoản 1 Điều 11 Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt quy định tài khoản thanh toán bị phong tỏa một phần hoặc toàn bộ số dư khi có quyết định hoặc yêu cầu bằng văn bản của cơ quan nhà nước có thẩm quyền, như Cơ quan Điều tra hay Viện Kiểm sát. Nghị định này được ban hành ngày 15/5/2024 và có hiệu lực từ 01/7/2024. Tài khoản chỉ được gỡ phong tỏa khi cơ quan có thẩm quyền ra quyết định chấm dứt phong tỏa.
Cơ quan Công an lưu ý: pháp luật không cấm cá nhân dùng tài khoản ngân hàng hợp pháp để mua bán tài sản mã hóa, và việc mua bán này không mặc nhiên bị coi là rửa tiền. Tuy vậy, các giao dịch đó vẫn phải tuân thủ nghiêm quy định về thanh toán, quản lý tài sản mã hóa và phòng, chống rửa tiền.
Khi tài khoản bị khóa hoặc bị phong tỏa để phục vụ điều tra, nhà đầu tư phải làm rõ 3 yếu tố. Thứ nhất là nguồn gốc dòng tiền, tức chứng minh khoản tiền dùng để đầu tư ban đầu là hợp pháp. Thứ hai là tài sản mã hóa đã giao dịch, tức chứng minh mình thực sự sở hữu lượng tài sản đó. Thứ ba là mối liên hệ minh bạch, tức có bằng chứng nối trực tiếp khoản tiền nhận được trong tài khoản với lệnh giao dịch tương ứng trên sàn.
Để có đủ căn cứ, người giao dịch cần lưu trữ các chứng từ sau:
- Sao kê tài khoản ngân hàng và chứng từ chứng minh nguồn thu nhập ban đầu.
- Lịch sử đặt lệnh P2P trên sàn, thông tin định danh của đối tác, số lượng tài sản, tỷ giá, thời điểm chuyển tiền và toàn bộ tin nhắn trao đổi.
- Với giao dịch qua ví blockchain: địa chỉ ví và mã giao dịch (TXID/Transaction Hash) chính xác.
Cơ quan Công an khuyến cáo người dân tuyệt đối không nhận tiền thanh toán từ tài khoản ngân hàng có tên không trùng với tên thật hoặc thông tin đối tác đã xác minh trên sàn P2P.
Người dân cũng không được cho người khác mượn hay thuê tài khoản ngân hàng, và không nhận hoặc chuyển tiền hộ dưới bất kỳ hình thức nào. Theo cơ quan Công an, những hành vi này có thể bị xử lý hình sự với vai trò đồng phạm giúp sức cho tội phạm rửa tiền, lừa đảo.
Nếu vẫn giao dịch P2P, người dân nên kiểm tra kỹ nhân thân đối tác và soát chặt thông tin chuyển khoản trước khi xác nhận lệnh. Mỗi lệnh giao dịch nên được chụp ảnh và sao lưu đầy đủ bằng chứng ngay khi hoàn tất. Đây là cách để tự bảo vệ mình nếu tài khoản bị đưa vào diện kiểm soát.
Theo Cục An ninh mạng (Bộ Công an)