

Thu nhập chật vật “gồng” khoản vay tiền tỷ
Vợ chồng chị Hoàng Thu Hà (32 tuổi, nhân viên văn phòng tại Hà Nội) mua một căn hộ chung cư vào năm 2024 với tổng giá trị hơn 3 tỷ đồng. Sau khi sử dụng phần lớn khoản tích lũy, hai vợ chồng chị vay ngân hàng 1,8 tỷ đồng, dựa trên kế hoạch trả nợ bằng thu nhập ổn định của cả gia đình.
Thời điểm ký hợp đồng, mức lãi suất ưu đãi chỉ khoảng 6% trong 18 tháng, với mức thu nhập của hai vợ chồng khoảng 55 triệu đồng/tháng nên khoản thanh toán hằng tháng nằm trong khả năng cân đối. Tuy nhiên, khi thời gian ưu đãi kết thúc, lãi suất chuyển sang cơ chế thả nổi, số tiền phải trả ngân hàng tăng lên đến 11%-12%/năm.
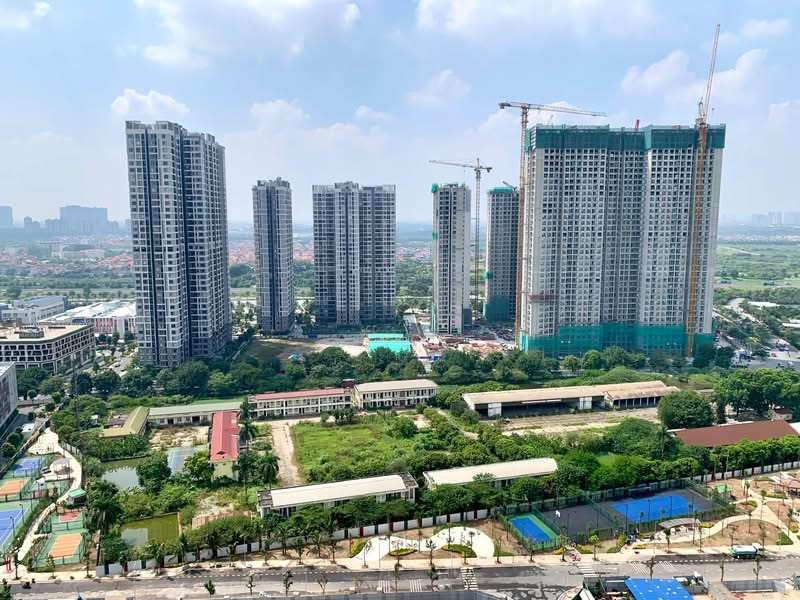
Các khoản trả lãi mua căn chung cư đang trở thành gánh nặng đối với nhiều gia đình. Ảnh: PT
Trong khi đó, thu nhập gia đình lại giảm sút chỉ còn khoảng 35 triệu đồng/tháng, các khoản chi phí sinh hoạt, học hành của con và chi phí đi lại vẫn phải duy trì. Bài toán tài chính của gia đình trở nên đáng lo ngại khi khoản trả ngân hàng dự kiến chiếm gần 60% tổng thu nhập hằng tháng.
Mỗi tháng, vợ chồng chị Hà phải cắt giảm những khoản không thiết yếu, hạn chế mua sắm và tạm gác các kế hoạch tài chính khác. Điều khiến chị Hà lo lắng không chỉ là số tiền lãi phải trả trước mắt mà còn là khả năng duy trì khoản vay trong nhiều năm tới. Nếu một người mất việc, thu nhập giảm hoặc lãi suất tiếp tục tăng, ngân sách gia đình sẽ càng khó cân đối.
Một trường hợp khác là anh Nguyễn Văn Minh làm việc trong lĩnh vực kinh doanh dịch vụ tại Hà Nội, vay ngân hàng khoảng 1,2 tỷ đồng để mua căn hộ chung cư tại xã Gia Lâm. Ban đầu, anh Minh dự kiến dùng tiền lương và nguồn thu từ công việc kinh doanh để trả nợ. Nhưng khi hoạt động kinh doanh kém thuận lợi, thu nhập giảm trong khi khoản trả ngân hàng vẫn đến hạn, anh phải sử dụng tiền tiết kiệm để bù đắp.
Anh Minh cho biết áp lực lớn nhất là khoản vay không thể tạm dừng chỉ vì nguồn thu giảm. Ngoài tiền gốc và lãi, gia đình còn phải chi trả phí quản lý, điện nước, sinh hoạt và các khoản phát sinh. Sau nhiều tháng dùng tiền tích lũy để bù dòng tiền thiếu hụt, anh Minh bắt đầu cân nhắc bán căn hộ để giảm nợ, dù việc bán nhà vào thời điểm thị trường giao dịch chậm có thể khiến anh phải chấp nhận mức giá thấp hơn kỳ vọng.
Hai trường hợp trên cho thấy rủi ro của khoản vay mua nhà không chỉ nằm ở quy mô dư nợ mà còn ở khả năng cân đối dòng tiền hộ gia đình. Khi khoản vay được tính toán dựa trên thu nhập hiện tại và mức lãi suất ưu đãi ban đầu, những thay đổi về lãi suất hoặc công việc có thể khiến kế hoạch trả nợ bị ảnh hưởng.
Người mua nhà cần chú trọng dòng tiền thực tế
Trong giai đoạn năm 2024-2025, nhiều ngân hàng triển khai các gói vay mua nhà với lãi suất ưu đãi khoảng 5,5-6,7%/năm trong 12-24 tháng đầu. Tuy nhiên, sau thời gian ưu đãi, lãi suất được điều chỉnh theo thỏa thuận trong hợp đồng và có thể cao hơn đáng kể so với mức ban đầu. Theo thông tin thị trường, lãi suất vay mua nhà sau ưu đãi tại một số ngân hàng hiện ở mức 13-15%/năm.
Với khoản vay hàng tỷ đồng, mức lãi suất tăng có thể làm thay đổi đáng kể nghĩa vụ thanh toán hằng tháng. Trong khi đó, thu nhập của người vay không phải lúc nào cũng tăng tương ứng với chi phí vốn. Nếu không có khoản dự phòng đủ lớn, người vay dễ phải cắt giảm chi tiêu, sử dụng tiền tiết kiệm hoặc tìm cách bán tài sản để giảm áp lực nợ.
Tuy nhiên, bán nhà không đồng nghĩa với việc giải quyết được ngay khó khăn tài chính. Người bán cần tìm được khách hàng, thống nhất giá chuyển nhượng và thanh toán các nghĩa vụ liên quan. Khi cần bán gấp để trả nợ, họ có thể phải chấp nhận mức giá thấp hơn kỳ vọng. Sau khi tất toán ngân hàng và trừ các chi phí chuyển nhượng, số tiền thu về có thể thấp hơn đáng kể so với dự tính ban đầu.
Theo thống kê của CBRE được công bố ngày 17-10, lượng căn hộ bán được tại Hà Nội trong quý III-2026 đạt hơn 3.900 căn, giảm 33% so với quý trước và giảm 66% so với cùng kỳ năm 2025. Giá chào bán căn hộ thứ cấp giảm 8% so với cùng kỳ năm trước. Những số liệu này phản ánh sự suy yếu của thanh khoản trong giai đoạn thị trường được khảo sát, đồng thời cho thấy người cần bán tài sản để xử lý khoản vay có thể phải tính toán kỹ hơn về thời gian và mức giá chuyển nhượng.
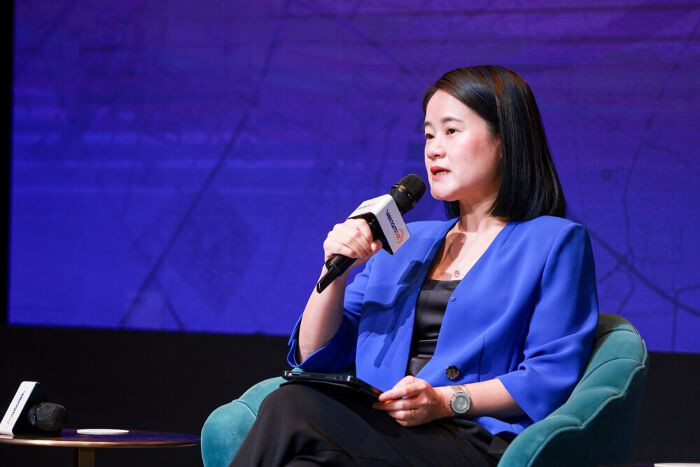
Bà Nguyễn Hồng Vân, Giám đốc cấp cao, Trưởng Thị trường Hà Nội, JLL Việt Nam. Ảnh: BTC
Bà Nguyễn Hồng Vân, Giám đốc cấp cao, Trưởng Thị trường Hà Nội, JLL Việt Nam cho biết: “Trong năm 2026, người mua bớt chạy theo tâm lý đám đông và chú trọng đến nguồn vốn, nguồn tiền từ dòng tiền cá nhân nhiều hơn là mong muốn từ bài toán điểm tựa tài chính với lãi vay ngắn hạn trong giai đoạn ân hạn của dự án".
Nhận định này cho thấy bài toán vay mua nhà cần được nhìn nhận trên toàn bộ thời hạn vay, thay vì chỉ dựa vào mức lãi suất ưu đãi trong giai đoạn đầu. Với người mua nhà bằng vốn vay, khả năng trả nợ phải được tính toán trên cơ sở thu nhập thực tế, các khoản chi tiêu cố định và dư địa tài chính khi lãi suất thay đổi.
Người vay cần tính toán kỹ khả năng trả nợ cả trong thời gian ưu đãi lãi suất và sau khi chuyển sang lãi suất thả nổi. Bên cạnh khoản trả ngân hàng hằng tháng, cần dự phòng tình huống thu nhập giảm hoặc chi phí sinh hoạt tăng. Nếu không cân đối tài chính ngay từ đầu, người mua có thể rơi vào cảnh chật vật trả nợ; đến khi buộc phải bán nhà, họ vẫn có nguy cơ chịu thiệt nếu không tìm được người mua với mức giá phù hợp.