

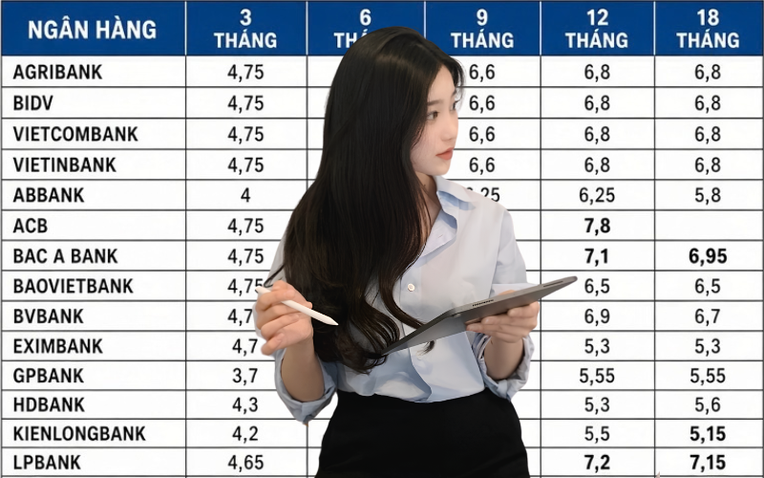
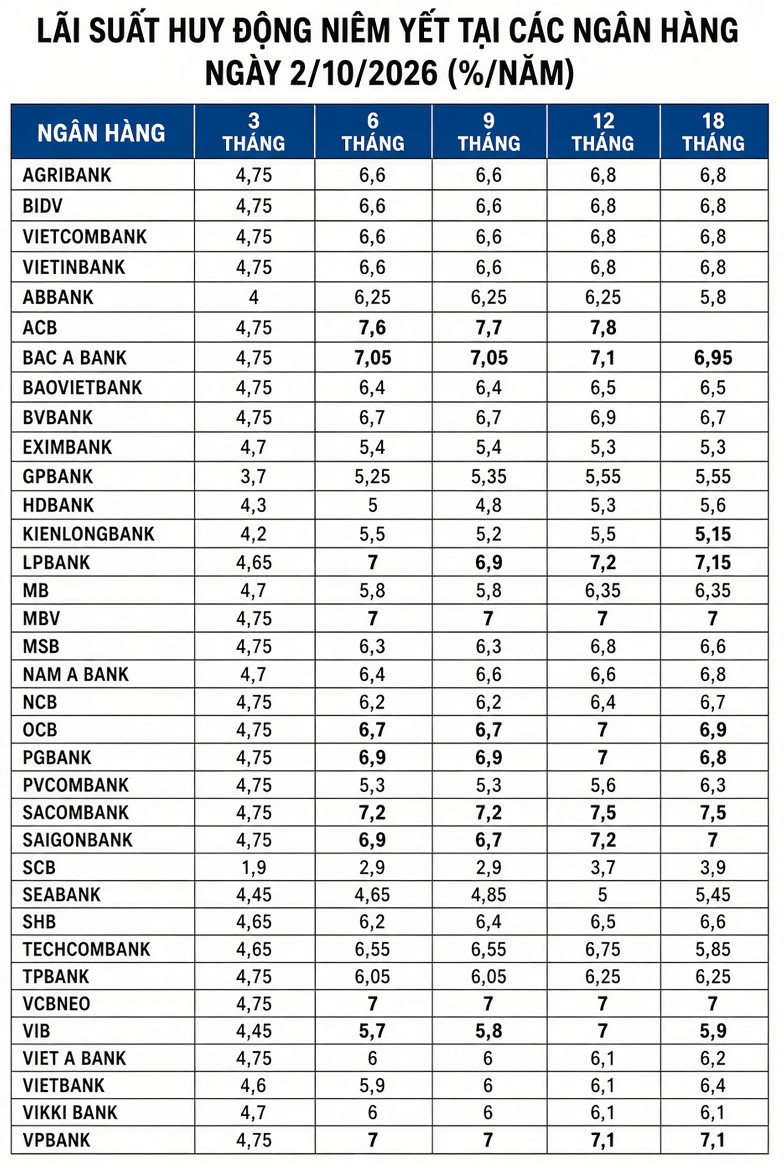
Theo khảo sát mặt bằng lãi suất tiết kiệm ngày 2/10, nhiều ngân hàng vẫn đang duy trì mức lãi suất khá hấp dẫn ở các kỳ hạn trung và dài. Vậy nếu đặt mục tiêu mỗi tháng nhận được 10 triệu tiền lãi từ tiền gửi ngân hàng, chúng cần gửi bao nhiêu tiền và trong bao lâu? Câu trả lời phụ thuộc vào lãi suất và kỳ hạn của từng ngân hàng.
Lãi suất tiết kiệm ngày 2/10
Đối với kỳ hạn 6 tháng, nếu mức lãi kỳ vọng là 10 triệu đồng/tháng, tương đương 60 triệu đồng sau một kỳ hạn 6 tháng, số tiền cần gửi được tính theo công thức:
Tiền gửi = 60 triệu đồng/(Lãi suất năm x 6/12).
Ở kỳ hạn 6 tháng, ACB hiện đang niêm yết mức lãi suất cao nhất là 7,6%/năm. Ở vị trí thứ 2 là Sacombank với lãi suất 7,2%/năm. Kế đến là Bac A Bank với lãi suất 7,05%/năm.
Như vậy, để nhận 10 triệu tiền lãi hàng tháng, số tiền cần gửi tương ứng là:
- Số tiền cần gửi tại ACB: 60 triệu đồng/(7,6 × 6/12) = 1,579 tỷ đồng.
- Số tiền cần gửi tại Sacombank: 60 triệu đồng/(7,2 x 6/12) = 1,667 tỷ đồng.
- Số tiền cần gửi tại Bac A Bank: 60 triệu đồng/(7,05 x 6/12) = 1,702 tỷ đồng.
2. Gửi tiết kiệm kỳ hạn 12 tháng: Cần tối thiểu 1,538 tỷ đồng để nhận 10 triệu đồng tiền lãi hàng thángĐối với kỳ hạn 12 tháng, nếu mức lãi kỳ vọng là 10 triệu đồng/tháng, tương đương 120 triệu đồng sau một năm, số tiền cần gửi được tính theo công thức:
Tiền gửi = 120 triệu đồng/(Lãi suất năm × 12/12).
Ở kỳ hạn 12 tháng, ACB vẫn là ngân hàng đang niêm yết mức lãi suất cao nhất là 7,8%/năm. Ở vị trí thứ 2 là Sacombank với lãi suất 7,5%/năm. Kế đến là LPBank và SaigonBank cùng niêm yết lãi suất 7,2%/năm.
Như vậy, để nhận 10 triệu tiền lãi hàng tháng, số tiền cần gửi tương ứng là:
- Số tiền cần gửi tại ACB: 120 triệu đồng/(7,8 x 12/12) = 1,538 tỷ đồng.
- Số tiền cần gửi tại Sacombank: 120 triệu đồng/(7,5 x 12/12) = 1,6 tỷ đồng.
- Số tiền cần gửi tại LPBank và SaigonBank 120 triệu đồng/(7,2 x 12/12) = 1,667 tỷ đồng.
3. Gửi tiết kiệm kỳ hạn 18 tháng: Cần tối thiểu 1,6 tỷ đồng để nhận 10 triệu đồng tiền lãi hàng thángĐối với kỳ hạn 18 tháng, nếu mức lãi kỳ vọng là 10 triệu đồng/tháng, tương đương 180 triệu đồng sau một kỳ hạn 18 tháng, số tiền cần gửi được tính theo công thức:
Tiền gửi = 180 triệu đồng/(Lãi suất năm x 18/12).
Ở kỳ hạn 18 tháng, Sacombank hiện đang niêm yết mức lãi suất cao nhất là 7,5%/năm. Ở vị trí thứ 2 là LPBank với lãi suất 7,15%/năm. Kế đến là VPBank với lãi suất 7,1%/năm.
Như vậy, để nhận 10 triệu tiền lãi hàng tháng, số tiền cần gửi tương ứng là:
- Số tiền cần gửi tại Sacombank: 180 triệu đồng/ (7,5 x 18/12) = 1,6 tỷ đồng.
- Số tiền cần gửi tại LPBank: 180 triệu đồng/(7,15 x 18/12) = 1,678 tỷ đồng.
- Số tiền cần gửi tại VPBank: 180 triệu đồng/(7,1 x 18/12) = 1,69 tỷ đồng.
Ảnh minh họa
Lưu ý: Lãi suất trong bài là lãi suất huy động niêm yết tại các ngân hàng ngày 2/10/2026, áp dụng cho khách hàng cá nhân. Đây là mức tham khảo; lãi suất thực tế có thể thay đổi tùy sản phẩm, số tiền gửi và điều kiện của từng ngân hàng.
Phân bổ phần tiền lãi tiết kiệm thế nào cho hiệu quả?
1. Tái đầu tư để "tiền đẻ ra tiền"Tiền lãi tiết kiệm nếu để nguyên trong tài khoản sẽ sinh thêm lãi theo cơ chế lãi kép. Thay vì rút ra tiêu ngay, hãy chuyển toàn bộ hoặc phần lớn vào kỳ hạn dài hơn, hoặc chuyển sang 1 kênh đầu tư khác.
Cách này vừa đảm bảo phần tiền lãi tiết kiệm được sinh lời, vừa đảm bảo đa dạng danh mục đầu tư với quy tắc "không bỏ hết trứng vào 1 giỏ". Tuy nhiên, cần nhấn mạnh rằng nếu dùng tiền lãi tiết kiệm để đầu tư, hãy chọn 1 kênh đầu tư mà bạn có kiến thức và am hiểm thị trường. Trong trường hợp bạn có khẩu vị rủi ro thấp, tái tục phần tiền lãi với khoản tiền gốc để hưởng lãi kép vẫn là lựa chọn an toàn hơn cả.
2. Bổ sung quỹ dự phòng khẩn cấpTrong trường hợp hiện tại, bạn chưa có một khoản dự phòng tiền mặt, tiền lãi tiết kiệm rất phù hợp để lấp đầy quỹ dự phòng tương ứng với 3-6 tháng chi tiêu cơ bản. Khi có sự cố đột xuất như ốm đau, sửa xe,... bạn không phải đụng đến tiền gốc, cũng không cần phải vay mượn. Việc chuyển lãi sang tài khoản thanh toán riêng để làm quỹ dựn phòng giúp bạn vừa giữ được tính thanh khoản cao, vừa tránh tâm lý "tiền dư nên tiêu".
Đây là bước nền tảng giúp tài chính cá nhân ổn định trước khi nghĩ đến các khoản đầu tư rủi ro hơn.
3. Chi tiêu có mục đích cho nhu cầu thực tếNếu quỹ dự phòng đã đủ, bạn có thể dùng tiền lãi tiết kiệm cho những khoản chi cần thiết khác trong cuộc sống: Thay thiết bị hỏng, mua bảo hiểm sức khỏe, học thêm kỹ năng hoặc đi du lịch. Cách làm này vừa giảm áp lực tài chính dài hạn, vừa tránh lãng phí vào những khoản mua sắm cảm tính. Quan trọng là lập danh sách ưu tiên rõ ràng trước khi rút tiền, để mỗi đồng lãi đều phục vụ một mục tiêu cụ thể thay vì bị tiêu hết trong phut chốc.