

Số phận của AirAsia
Theo Reuters, Chính phủ Malaysia đã hỏi Malaysia Airlines và Batik Air về khả năng đảm nhận phần thị trường nội địa của AirAsia. Các cuộc thảo luận được đẩy mạnh, có sự tham gia của Bộ Tài chính và đơn vị điều hành sân bay Malaysia Airports Holdings Berhad (MAHB).
Hai hãng muốn mở rộng để tiếp nhận đường bay, hành khách, thay vì mua toàn bộ AirAsia. Điều kiện để tiếp nhận quy mô lớn là được tiếp quản hợp đồng thuê máy bay. AirAsia cho biết hãng chiếm khoảng 40% thị phần hàng không Malaysia và 60% thị phần nội địa.
Ông Chandran Rama Muthy - Giám đốc điều hành Batik Air Malaysia - khẳng định hãng “có thể nhanh chóng bổ sung máy bay để đáp ứng hoặc hỗ trợ thị phần nội địa nếu cần thiết”.
MAHB cho biết thường xuyên trao đổi với các hãng để phát triển mạng lưới, nhưng từ chối bình luận về tài chính AirAsia. Bộ Tài chính và Malaysia Airlines cũng không bình luận.
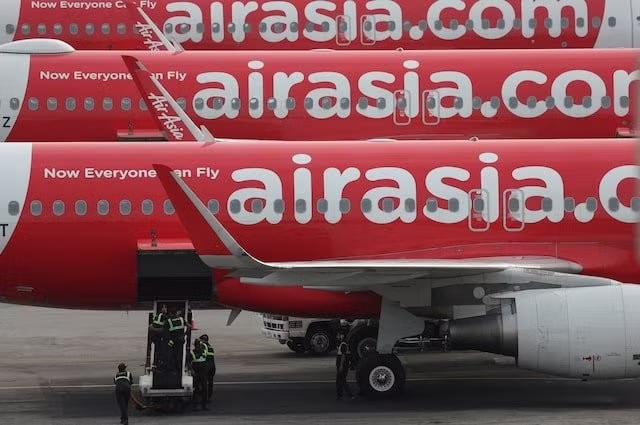
Cổ phiếu của AirAsia giảm 21%, xuống mức thấp nhất từ tháng 12/2022.
Phó Tổng Giám đốc AirAsia Farouk Kamal từ chối bình luận về đồn đoán và thỏa thuận chưa công bố. “AirAsia vẫn tập trung vào việc duy trì hoạt động kinh doanh liên tục và ổn định trên tất cả các thị trường” - ông Farouk Kamal nói và cho biết hãng cho biết nhu cầu vẫn mạnh, đang phối hợp với các bên để quản lý tài chính và vận hành.
Phiên giao dịch ngày 17/9, cổ phiếu AirAsia có lúc giảm 21%, xuống thấp nhất từ tháng 12/2022, Capital A giảm tới 18%. Từ đầu năm, cổ phiếu AirAsia mất khoảng 70%.
Tại ngày 30/6, AirAsia có nợ ngắn hạn 18,4 tỷ ringgit (4,51 tỷ USD), tiền mặt và số dư ngân hàng 954 triệu ringgit.
Các nguồn tin cho biết hãng nợ MAHB ít nhất 500 triệu ringgit, gồm phí hạ cánh, đỗ máy bay, và đã được gia hạn thanh toán. MAHB không bình luận, AirAsia không trả lời trực tiếp, chỉ khẳng định quan hệ hợp tác tích cực. Reuters chưa thể độc lập xác minh chi tiết tài chính của hãng.
Quý II, AirAsia lỗ ròng 831 triệu ringgit, trong đó lỗ ngoại hối 331 triệu ringgit. Giá nhiên liệu bay tăng 66% so với quý trước, bình quân 183 USD/thùng, giữa xung đột Trung Đông.
Hãng đặt mục tiêu huy động tới 1 tỷ USD từ thị trường nợ quốc tế và 700 triệu ringgit tín dụng trong nước, chủ yếu tái cơ cấu nợ. Nguồn tin ước tính cần ít nhất 3 tỷ USD, AirAsia khẳng định kế hoạch hiện tại đủ đáp ứng.
AirAsia đã cắt tuyến kém hiệu quả, trả 25 máy bay cũ, đàm phán giảm chi phí. Bộ Tài chính thuê Alton Aviation Consultancy đánh giá nhu cầu vốn để cân nhắc hỗ trợ, nhưng hình thức chưa rõ.
Năng lực phòng ngừa rủi ro của hàng không Việt Nam ra sao?
Câu chuyện AirAsia tại Malaysia không nên nhìn nhận là vấn đề đơn lẻ của hãng bay nước ngoài, mà là tín hiệu cảnh báo về sức chịu đựng tài chính của các hãng hàng không trong bối cảnh chi phí đầu vào biến động mạnh.
Trong nửa đầu tháng 9, khi xung đột vũ trang tiếp diễn tại eo biển Hormuz, đồng thời tuyến vận chuyển dầu qua đường ống Đông - Tây của Saudi Arabia bị gián đoạn, đóng cửa, giá nhiên liệu bay Jet A1 tăng mạnh trở lại vùng 180-190 USD/thùng, cao hơn khoảng 50-58% so với kế hoạch của nhiều hãng hàng không.

Cần nhìn nhận lại năng lực của hàng không Việt Nam nhìn từ vụ việc của AirAsia.
Với hàng không nói chung, đây là cú sốc chi phí rất lớn, bởi nhiên liệu luôn là một trong những khoản chiếm tỷ trọng cao nhất trong cơ cấu vận hành. Khi giá nhiên liệu tăng nhanh, tác động không chỉ nằm ở lợi nhuận, mà có thể buộc hãng bay phải điều chỉnh tần suất, cắt chuyến, hoãn thuê tàu bay hoặc thu hẹp mạng đường bay để bảo toàn dòng tiền.
Với Việt Nam, các hãng cần nhìn lại năng lực phòng ngừa rủi ro, thay vì chỉ đợi thị trường xuất hiện biến động lớn rồi mới xử lý tình huống như giai đoạn quý I, quý II vừa qua. Hàng không Việt Nam cần thiết lập cơ chế theo dõi sát tình hình tài chính và tần suất khai thác của các hãng bay khu vực có đường bay đến Việt Nam, thay vì chỉ chờ thông báo chính thức mới nắm được rủi ro.
Trường hợp AirAsia cho thấy các dấu hiệu cảnh báo thường xuất hiện trước khi sự việc được công bố rộng rãi: Lỗ liên tiếp nhiều quý, áp lực chi phí tăng, một số đường bay giảm tần suất thực tế hoặc thay đổi tải cung ứng.
Nếu có cơ chế cập nhật định kỳ các chỉ số như tải cung ứng, giá vé trung bình, số chuyến thực bay, tỷ lệ hủy chuyến, điều chỉnh lịch bay trên các đường Malaysia, Thái Lan, Indonesia đi Việt Nam, ngành hàng không và du lịch trong nước sẽ có khả năng dự báo tốt hơn, không bị động khi một đối tác lớn bất ngờ thu hẹp khai thác.
Cùng với đó, cần rà soát thực chất năng lực quản trị rủi ro giá nhiên liệu và tỷ giá của các hãng hàng không trong nước. Giai đoạn quý I, quý I/2026 cho thấy phản ứng phổ biến của thị trường vẫn thiên về xử lý sau khi áp lực đã xuất hiện như: Cắt chuyến, trả sớm tàu bay thuê, giãn kế hoạch khai thác, thay vì công bố rõ các công cụ phòng vệ chủ động như hedging giá nhiên liệu, kịch bản tỷ giá hoặc cơ chế phụ thu linh hoạt theo biến động chi phí đầu vào.
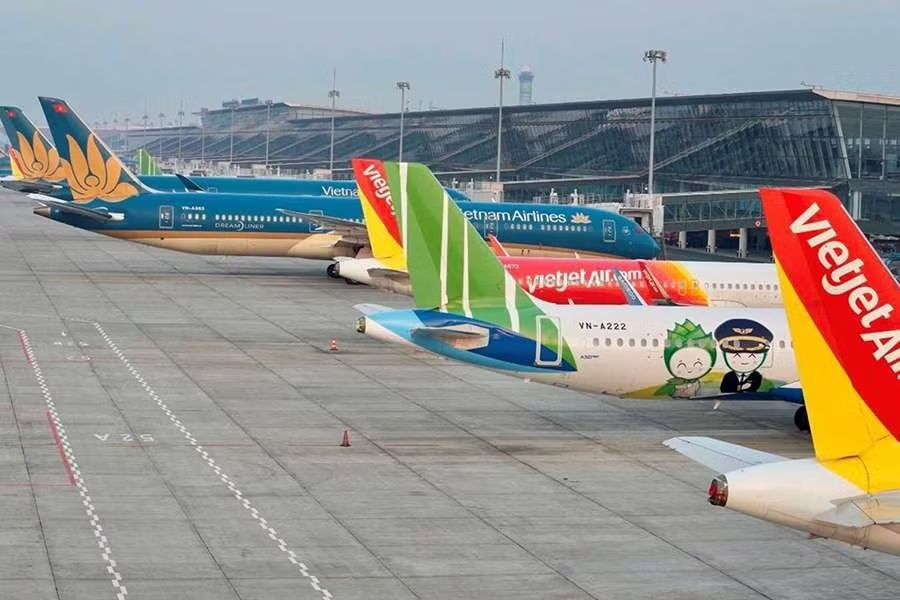
Các hãng hàng không Việt Nam cần nhìn lại năng lực phòng ngừa rủi ro, thay vì chỉ đợi thị trường xuất hiện biến động lớn rồi mới xử lý tình huống. Ảnh: Phan Công.
Câu hỏi đặt ra là các hãng bay Việt Nam hiện phòng ngừa rủi ro nhiên liệu đến đâu, tỷ lệ chi phí nào đã được khóa trước, phần nào vẫn phải gánh trực tiếp vào kết quả khai thác mỗi khi giá dầu biến động mạnh?
Một hướng khác cần được tính trước là kịch bản tăng tải, mở mới hoặc tăng tần suất trên các đường bay Việt Nam - Malaysia trong trường hợp đối tác khu vực thu hẹp khai thác. Đây không chỉ là biện pháp phòng vệ để giữ ổn định kết nối cho hành khách hai chiều, mà còn là cơ hội tăng thị phần cho các hãng trong nước nếu chuẩn bị đủ sớm.
Việc xin slot, bố trí đội bay, làm việc với nhà chức trách sân bay hai đầu, tổ chức bán vé và truyền thông thị trường thường cần nhiều tuần, thậm chí vài tháng. Nếu chỉ bắt đầu tính toán sau khi đối tác chính thức cắt giảm, khoảng trống thị trường rất có thể sẽ rơi vào tay hãng bay của nước khác, thay vì được các hãng Việt Nam chủ động lấp vào.
Ở cấp quản lý, cơ quan nhà nước về hàng không cũng cần có kênh trao đổi thường xuyên với các hãng bay trong nước, tương tự cách phía Malaysia đang làm việc với Malaysia Airlines, Batik Air để bàn phương án dự phòng khi AirAsia gặp áp lực tài chính. Vấn đề không phải là can thiệp hành chính vào quyết định kinh doanh của doanh nghiệp, mà là chuẩn bị trước phương án bảo đảm kết nối ở cấp thị trường.
Khi một đối tác khai thác then chốt gặp khó, cơ quan quản lý cần biết hãng nào trong nước có thể tăng tải, đường bay nào cần ưu tiên, sân bay nào còn slot, khách du lịch bị ảnh hưởng ra sao và cần phối hợp thế nào với lữ hành, sân bay, dịch vụ mặt đất.
Hiện chưa rõ Việt Nam có cơ chế phối hợp như thế nào để cùng các hãng trong nước xây dựng kịch bản ứng phó khi một hãng bay khu vực gặp sự cố tài chính, hay vẫn chủ yếu để thị trường tự điều chỉnh sau khi sự việc đã xảy ra.
Trong bối cảnh giá nhiên liệu có thể tiếp tục neo cao vì bất ổn địa chính trị, câu hỏi quan trọng không phải là hãng nào sẽ gặp khó, mà là hàng không Việt Nam đã có đủ công cụ cảnh báo sớm và phương án dự phòng để không bị cuốn vào thế bị động hay chưa?