

Theo Sổ tay hướng dẫn phối hợp xử lý rủi ro đối với tài khoản, thẻ và các đơn vị chấp nhận thanh toán có liên quan đến giao dịch nghi ngờ gian lận, giả mạo hoặc lừa đảo do Hội đồng Hiệp hội Ngân hàng Việt Nam ban hành, các tổ chức tín dụng cần chủ động phối hợp để nhận diện và xử lý sớm những tài khoản có dấu hiệu bất thường.
Mặc dù không phải văn bản pháp lý có tính chất bắt buộc, Sổ tay được xây dựng nhằm thống nhất cách thức phối hợp giữa các ngân hàng, trên cơ sở bám sát quy định của Chính phủ, Ngân hàng Nhà nước và quy chế nội bộ của từng tổ chức tín dụng.
Đáng chú ý, tài liệu này chỉ ra nhiều dấu hiệu có thể khiến một tài khoản ngân hàng bị nghi ngờ liên quan đến hành vi gian lận, giả mạo hoặc lừa đảo. Trong đó, một số biểu hiện liên quan trực tiếp đến hoạt động chuyển khoản và luân chuyển dòng tiền của khách hàng.
Cụ thể, theo các dấu hiệu nhận diện được đề cập tại Thông tư 17/2024/TT-NHNN, tài khoản thanh toán có thể bị đưa vào diện nghi ngờ nếu xuất hiện một trong những trường hợp sau:
1. Thông tin trong hồ sơ mở tài khoản thanh toán của chủ tài khoản không trùng khớp với thông tin của cá nhân đó trong Cơ sở dữ liệu quốc gia về dân cư.
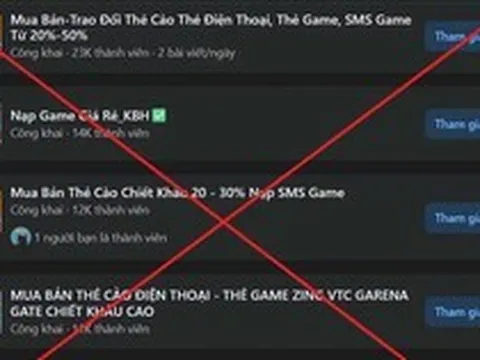
2. Tài khoản ngân hàng xuất hiện trong các danh sách quảng cáo, mua bán, trao đổi tài khoản trên website hoặc các hội nhóm trên không gian mạng.
3. Tài khoản nhận tiền từ nhiều tài khoản khác nhau, sau đó chuyển đi hoặc rút tiền trong thời gian rất ngắn, gần như không duy trì số dư hoặc chỉ để lại một khoản tiền nhỏ.
4. Tài khoản có hơn 3 giao dịch nhận tiền từ các tài khoản nằm trong danh sách có dấu hiệu nghi ngờ liên quan đến hành vi lừa đảo, gian lận hoặc giả mạo.
5. Chủ tài khoản thuộc danh sách cảnh báo của Ngân hàng Nhà nước, cơ quan công an hoặc các cơ quan có thẩm quyền khác.
6. Tài khoản phát sinh các giao dịch bất thường về giá trị, số lượng, địa điểm, thời gian hoặc tần suất, không phù hợp với nghề nghiệp, độ tuổi, địa chỉ cư trú, lịch sử giao dịch và hành vi thông thường của chủ tài khoản.
7. Một thông tin định danh duy nhất của thiết bị (địa chỉ MAC) được sử dụng để thực hiện giao dịch cho nhiều hơn một tài khoản thanh toán.
Theo hướng dẫn tại Sổ tay, khi phát hiện các dấu hiệu kể trên, ngân hàng có thể chủ động liên hệ với khách hàng để xác minh lại thông tin nhận biết, làm rõ việc sử dụng tài khoản có đúng chính chủ hay không. Đồng thời, tổ chức tín dụng sẽ đối chiếu lịch sử và thói quen giao dịch thông thường nhằm đánh giá mức độ liên quan của tài khoản đến các hoạt động gian lận, lừa đảo.
Tùy theo mức độ rủi ro, ngân hàng có thể áp dụng các biện pháp kiểm soát như tăng cường xác minh thông tin hoặc tạm thời hạn chế một số giao dịch. Trong trường hợp cần thiết, khách hàng có thể được yêu cầu trực tiếp đến ngân hàng làm việc để giải trình về nguồn tiền, mục đích và tính chất các giao dịch phát sinh.
Tuy nhiên, việc tài khoản xuất hiện một trong những dấu hiệu trên không đồng nghĩa chủ tài khoản chắc chắn có hành vi vi phạm. Nếu quá trình xác minh cho thấy tài khoản không có dấu hiệu bất thường hoặc thông tin cảnh báo ban đầu không chính xác, ngân hàng có thể xem xét gỡ bỏ các biện pháp kiểm soát rủi ro đã áp dụng.