

Tắc nghẽn từ khái niệm và cách áp dụng chính sách
Tại hội thảo “Thuế giá trị gia tăng gỗ nguyên liệu và gỗ sơ chế – vướng mắc thực tiễn và giải pháp tháo gỡ” do Hội Mỹ nghệ và Chế biến gỗ TP. Hồ Chí Minh (HAWA) phối hợp Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hồ Chí Minh (HCMSME) tổ chức ngày 14/10/2026, hàng loạt doanh nghiệp ngành gỗ đã lên tiếng phản ánh những rào cản nghiêm trọng từ cơ chế thuế VAT hiện hành.
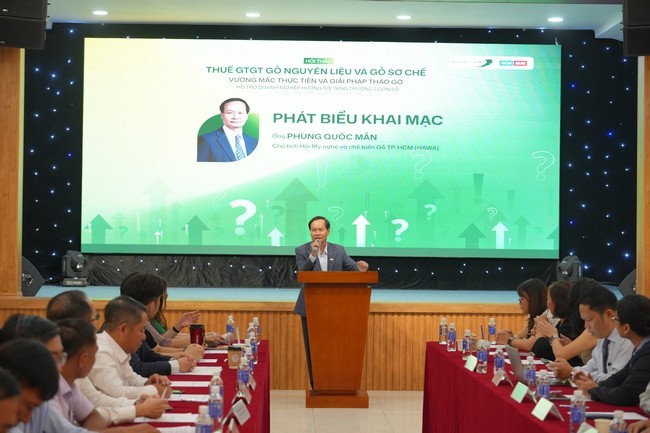
Phát biểu khai mạc hội thảo, ông Phùng Quốc Mẫn, Chủ tịch HAWA, nhấn mạnh gỗ và các sản phẩm từ gỗ là một trong những nhóm ngành xuất khẩu chủ lực mang lại giá trị cao cho nông nghiệp Việt Nam, đang hướng tới mục tiêu tăng trưởng hai con số. Tuy nhiên, bên cạnh áp lực cạnh tranh từ thị trường quốc tế, doanh nghiệp lại đang gánh thêm gánh nặng lớn do sự thiếu thống nhất trong cách hiểu và thực thi chính sách thuế VAT, đặc biệt là khái niệm "gỗ sơ chế thông thường".
"Có doanh nghiệp muốn chấp hành đúng quy định nhưng do chưa hiểu rõ nên có thể chưa thực hiện đầy đủ nghĩa vụ, dẫn đến nguy cơ vi phạm. Ngược lại, có trường hợp đã nộp thuế nhưng sau đó phát sinh vướng mắc trong việc xác định nghĩa vụ và thực hiện thủ tục hoàn thuế", ông Phùng Quốc Mẫn thẳng thắn nêu thực trạng.
Theo tổng hợp từ HAWA, những khó khăn của doanh nghiệp hiện nay tập trung vào 5 nhóm vấn đề chính:
-
Hồ sơ chứng minh nguồn gốc gỗ nhập khẩu từ rừng trồng.
-
Phân loại gỗ sơ chế thông thường (gỗ xẻ sấy, ngâm tẩm, gỗ bóc, gỗ lạng).
-
Xử lý tiền thuế VAT đã nộp tại khâu nhập khẩu.
-
Hóa đơn đầu vào và hồ sơ hoàn thuế GTGT.
-
Chính sách thuế đối với phụ phẩm, viên nén gỗ và nguyên liệu dùng chung cho thị trường nội địa và xuất khẩu.
Doanh nghiệp "chôn vốn", chịu áp lực nợ xấu
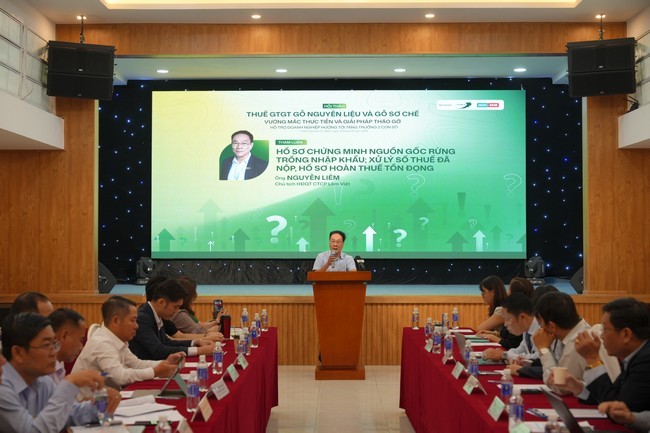
Từ thực tiễn hoạt động của doanh nghiệp, ông Nguyễn Liêm, Chủ tịch HĐQT Công ty Cổ phần Lâm Việt (nguyên Chủ tịch HAWA Bình Dương), cho biết dù doanh nghiệp đã chủ động cung cấp đầy đủ chứng nhận rừng và tài liệu vùng trồng nhưng vẫn gặp vướng mắc khi làm hồ sơ. Với nguyên liệu nhập từ Costa Rica, Panama hay các quốc gia khác, việc tìm đầu mối và làm thủ tục hợp pháp hóa lãnh sự kéo dài ít nhất một tháng, khiến nguyên liệu bị kẹt tại cảng, phát sinh chi phí lưu container, lưu bãi rất lớn.
Đáng chú ý, việc xử lý tiền thuế VAT 8% đã nộp ở khâu nhập khẩu đang khiến doanh nghiệp lúng túng. Có trường hợp doanh nghiệp bắt buộc phải nộp VAT 8% để giải phóng hàng. Tuy nhiên, đến khi đề nghị khấu trừ hoặc hoàn thuế thì cơ quan Thuế lại xác định mặt hàng đó thuộc đối tượng không chịu thuế nên không thể giải quyết.
"Doanh nghiệp không thể ngừng sản xuất, người lao động vẫn cần được trả lương nhưng khi thủ tục bị trì trệ, vốn bị tồn đọng khiến doanh nghiệp khó cân đối dòng tiền. Áp lực lãi vay và nguy cơ bị ngân hàng giảm hạn mức tín dụng cũng ảnh hưởng nghiêm trọng đến hoạt động kinh doanh", ông Nguyễn Liêm chia sẻ.
Cùng chung hoàn cảnh, bà Nguyễn Thị Giang, Giám đốc Công ty Gỗ Chân Chính, cho biết doanh nghiệp nhập khẩu gỗ sồi đã xẻ, sấy từ Mỹ và Châu Âu, đã nộp VAT 8% khâu nhập khẩu nhưng lại rối rắm khi xác định thuế bán ra. Cơ quan thuế địa phương hướng dẫn bán cho đơn vị thương mại thì không phải kê khai nộp VAT, nhưng bán cho nhà máy sản xuất xuất khẩu hay hộ kinh doanh lại chịu thuế suất 10%. Sự bất nhất này khiến cả người bán lẫn người mua đều vướng mắc khi lập hồ sơ hoàn thuế.
Ở góc độ xuất khẩu, ông Bùi Như Việt, Chủ tịch HĐQT Công ty Long Việt, đề xuất Nhà nước xem xét bỏ thuế xuất khẩu 10% đối với mặt hàng veneer gỗ trang trí sản xuất từ gỗ nhập khẩu. Mức thuế này khiến sản phẩm Việt Nam giảm sức cạnh tranh rõ rệt so với các quốc gia đối thủ vốn áp dụng thuế suất 0%.
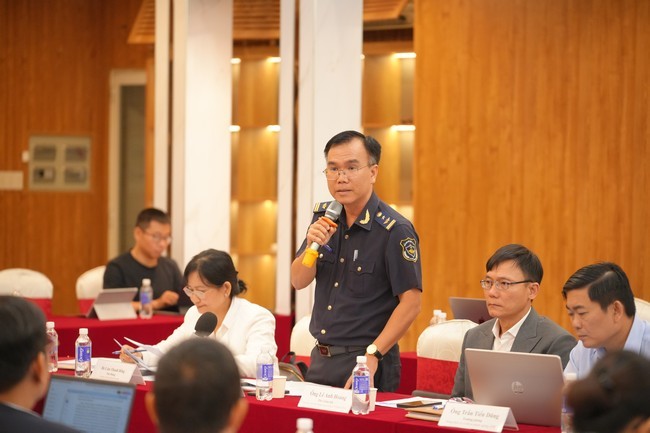
Trả lời các kiến nghị của doanh nghiệp tại hội thảo, ông Nguyễn Chí Thanh, Phó Phòng Nghiệp vụ, Chi cục Hải quan khu vực II, thừa nhận những vướng mắc phát sinh trong khâu thông quan và áp thuế xuất phát từ việc thiếu các tiêu chí kỹ thuật rõ ràng đối với khái niệm "gỗ sơ chế thông thường".
Ông Nguyễn Chí Thanh nhận định: "Khi có bộ tiêu chí phân loại rõ ràng, việc xác định hàng hóa thuộc diện chịu thuế hay không chịu thuế sẽ thống nhất hơn giữa Hải quan và Thuế, tạo cơ sở pháp lý vững chắc để giải quyết các vướng mắc tại khâu nhập khẩu cũng như hoàn thuế".
Đối với khoản thuế VAT doanh nghiệp đã nộp tại khâu nhập khẩu nhưng sau đó xác định thuộc đối tượng không chịu thuế, đại diện Hải quan cho biết cần có văn bản hướng dẫn liên ngành quy định rõ quy trình xử lý theo hướng hoàn trả, khấu trừ hoặc bù trừ nghĩa vụ tài chính. Riêng về kiến nghị thuế xuất khẩu đối với veneer, doanh nghiệp cần đưa ra các số liệu chứng minh chi phí và đề xuất mức thuế hợp lý để cơ quan chức năng có căn cứ trình cấp có thẩm quyền xem xét.
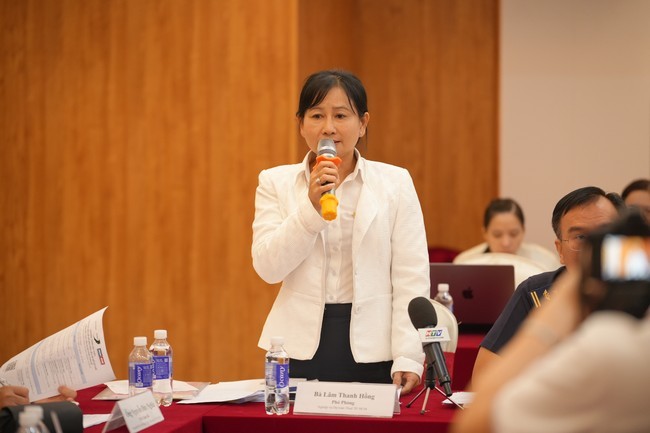
Về phía ngành Thuế, bà Lâm Thanh Hồng, Phó phòng Nghiệp vụ, Dự toán thuế (Thuế TP. Hồ Chí Minh), cho biết đơn vị rất chia sẻ với những khó khăn về dòng tiền của doanh nghiệp.
Đối với các hồ sơ xin hoàn thuế VAT còn tồn đọng, bà Hồng giải thích việc giải quyết phụ thuộc vào kết quả xác định đối tượng chịu thuế ở khâu nhập khẩu. Thuế TP. Hồ Chí Minh sẽ tổng hợp cụ thể các trường hợp bị từ chối hoặc cần xác minh lại để đề xuất cơ chế xử lý phù hợp lên Bộ Tài chính.
Bên cạnh đó, bà Lâm Thanh Hồng làm rõ quy định đối với phụ phẩm: "Phụ phẩm từ chế biến gỗ nếu thuộc diện gỗ sơ chế thông thường thì không phải kê khai, nộp thuế VAT; trong khi sản phẩm viên nén gỗ thuộc đối tượng chịu thuế". Bà khẳng định Thuế TP. Hồ Chí Minh sẽ sớm ban hành văn bản hướng dẫn chính thức để các chi cục thuế và doanh nghiệp trên địa bàn thực hiện đồng bộ, tránh tình trạng mỗi nơi hiểu một kiểu. Các nội dung vượt thẩm quyền sẽ được tổng hợp báo cáo Bộ Tài chính xem xét.
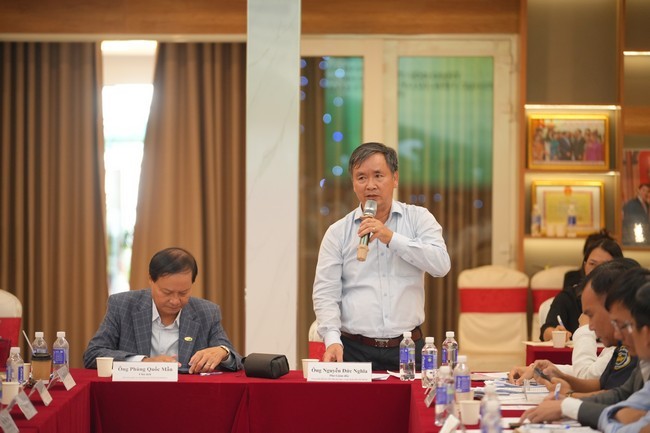
Ông Nguyễn Đức Nghĩa, Phó Giám đốc Trung tâm Hỗ trợ doanh nghiệp vừa và nhỏ (HCM SME), nhận định các quy định về thuế VAT không quá phức tạp, nhưng lại phát sinh vướng mắc lớn khi triển khai do thiếu tiêu chí cụ thể và thiếu sự phối hợp nhịp nhàng giữa ba cơ quan: Thuế, Hải quan và Lâm nghiệp.
Để khởi thông nguồn lực cho ngành gỗ, đại diện các hiệp hội và cơ quan quản lý thống nhất các nhóm giải pháp then chốt:
Ban hành bộ tiêu chí phân loại: Bộ Nông nghiệp và Môi trường (Cục Lâm nghiệp và Kiểm lâm) cần sớm hoàn thiện quy định, làm rõ tiêu chí đối với gỗ xẻ sấy, ngâm tẩm, gỗ bóc, gỗ lạng và phụ phẩm gỗ.
Minh bạch thủ tục chứng minh nguồn gốc: Quy định cụ thể danh mục chứng từ nguồn gốc gỗ rừng trồng nhập khẩu; xem xét không bắt buộc hợp pháp hóa lãnh sự nếu chứng từ của nước xuất khẩu đã thể hiện rõ nguồn gốc.
Thiết lập cơ chế chuyển tiếp linh hoạt: Bộ Tài chính cần hướng dẫn rõ cơ chế hoàn trả/khấu trừ khoản tiền thuế VAT doanh nghiệp đã nộp; rà soát không xử phạt vi phạm hành chính đối với các trường hợp doanh nghiệp buộc phải điều chỉnh tờ khai nộp thuế chỉ để giải phóng hàng lưu cảng.
Kiến nghị theo cơ chế chung: Các hiệp hội sẽ tổng hợp ý kiến thành văn bản chính thức gửi UBND TP. Hồ Chí Minh và các Bộ, ngành Trung ương. Việc tháo gỡ phải hướng đến cơ chế áp dụng chung cho cả cộng đồng doanh nghiệp thay vì xử lý đơn lẻ từng trường hợp.
Tháo gỡ dứt điểm các vướng mắc về thuế GTGT không chỉ là giải pháp "cứu" dòng tiền cho doanh nghiệp gỗ trong ngắn hạn, mà còn là yếu tố quyết định giúp nâng cao năng lực cạnh tranh, giảm chi phí tuân thủ và tạo môi trường kinh doanh ổn định cho ngành hàng xuất khẩu tỷ đô của Việt Nam, ông Nghĩa chia sẻ.
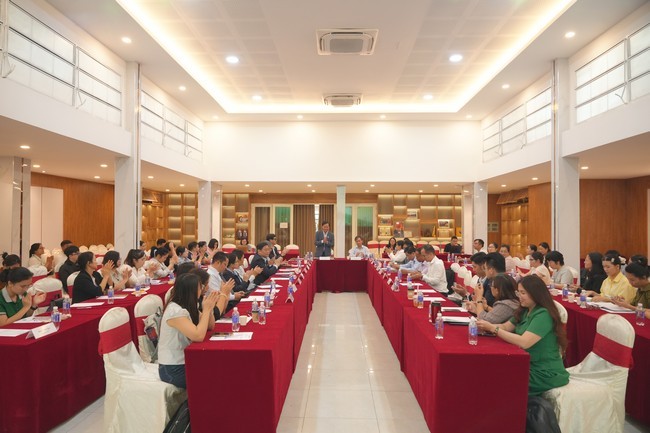
Các doanh nghiệp tham dự hội thảo ngày 14/10
Tại hội thảo, ông Tô Ngọc Ngời, Phó Chủ tịch HAWA, Trưởng ban Chính sách và Đối ngoại, nhấn mạnh HAWA đã biên tập toàn bộ các vướng mắc thực tế gửi đến các cơ quan chức năng. HAWA kiến nghị các cơ quan thẩm quyền sớm ban hành quy trình rõ ràng về chứng minh nguồn gốc gỗ rừng trồng, quy định cơ chế chuyển tiếp linh hoạt cho các lô hàng đã nộp thuế, đồng thời ban hành hướng dẫn xử lý hóa đơn và hoàn trả/khấu trừ tiền thuế đã nộp để giải phóng dòng tiền cho doanh nghiệp.
Trước đó, Hiệp hội Gỗ và Lâm sản Việt Nam (VIFOREST) do ông Ngô Sỹ Hoài, Tổng Thư ký, đại diện cũng đã gửi văn bản kiến nghị Bộ Tài chính tháo gỡ khẩn cấp các nút thắt về hoàn thuế VAT. VIFOREST đề nghị có hướng dẫn thống nhất giữa Hải quan và Thuế, sớm xử lý dứt điểm các hồ sơ tồn đọng và có cơ chế bù trừ, hoàn trả minh bạch nhằm đảm bảo quyền lợi chính đáng của doanh nghiệp tuân thủ pháp luật.
N/A