

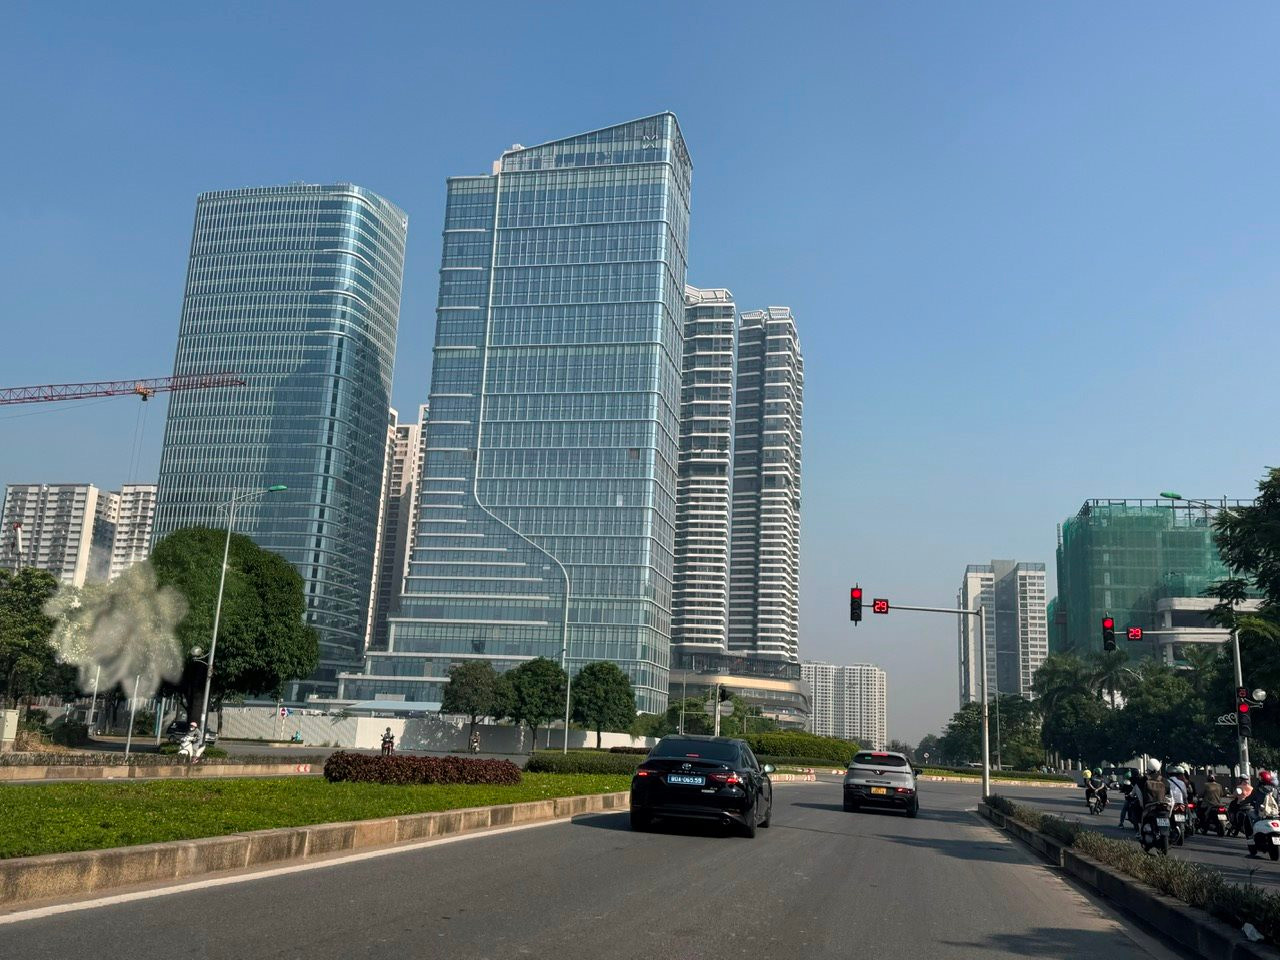
Một toà nhà văn phòng hạng A tại Starlake Tây Hồ. (Ảnh minh hoạ: MarketTimes).
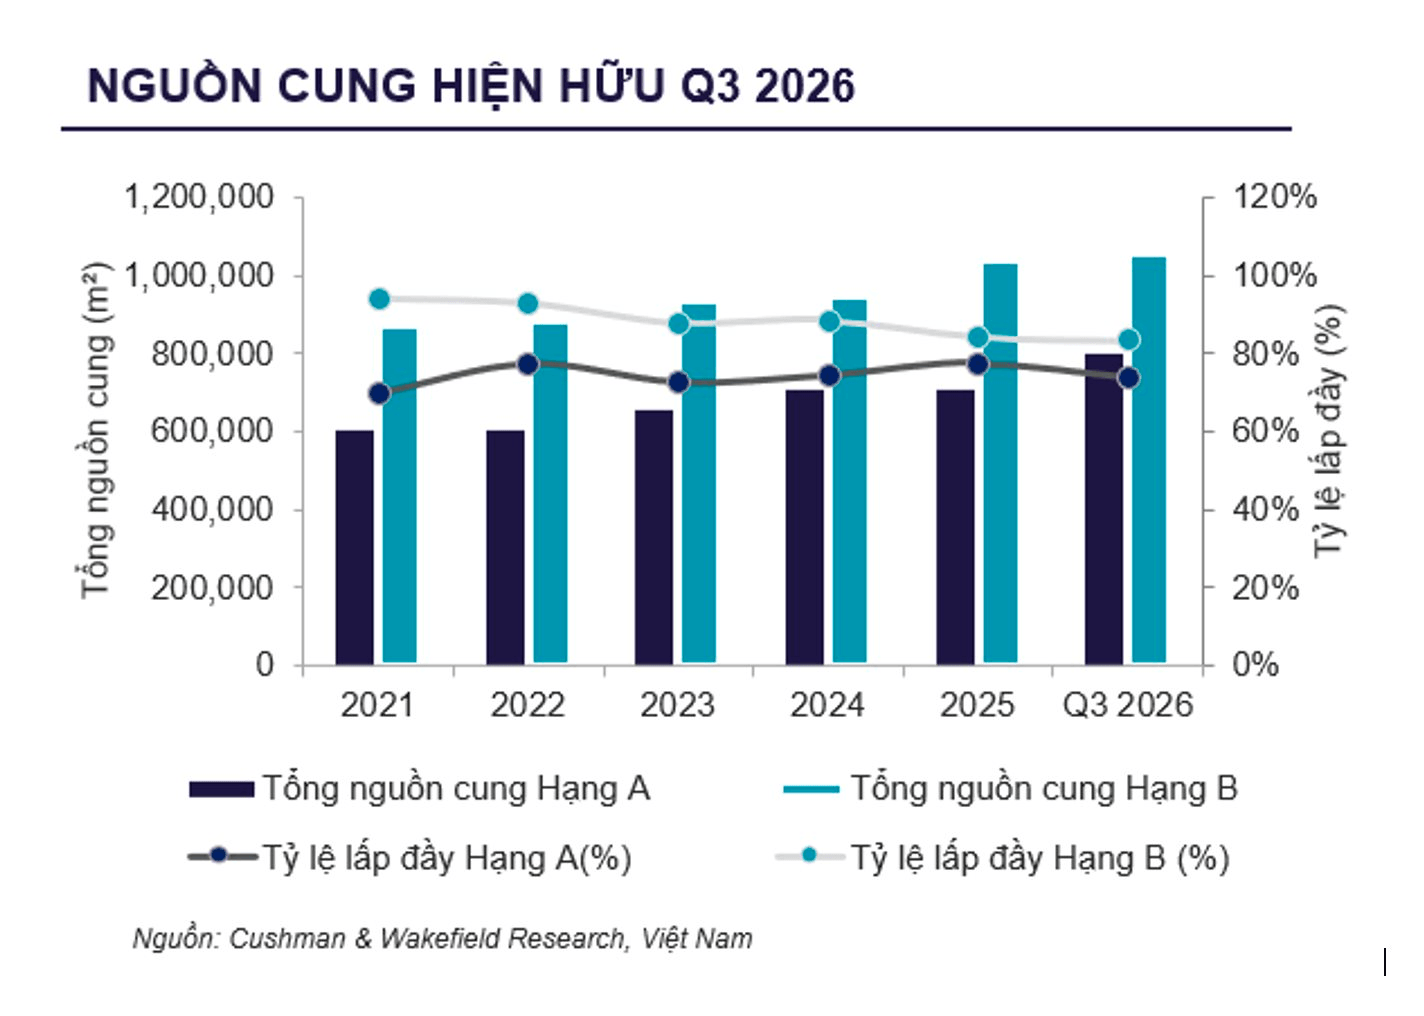
Theo báo cáo Marketbeat quý 3/2026 của Cushman & Wakefield Việt Nam, trong quý vừa qua, thị trường ghi nhận thêm 59.724 m² diện tích cho thuê thuần (NLA) từ một dự án Hạng A mới tại khu vực Starlake Tây Hồ Tây, nâng tổng nguồn cung văn phòng Hà Nội lên khoảng 1,86 triệu m², tăng 3% so với quý trước và 11% so với cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm 2026, nguồn cung mới đạt hơn 110.100 m² NLA từ 4 dự án (3 Hạng A, 1 Hạng B), phần lớn tập trung tại khu vực phía Tây. Sự tập trung này phản ánh quá trình hình thành các cụm văn phòng quy mô lớn với hạ tầng ngày càng hoàn thiện, đồng thời cho thấy khách thuê đang mở rộng phạm vi tìm kiếm ra ngoài khu vực trung tâm truyền thống để tối ưu chi phí và tiếp cận không gian làm việc chất lượng hơn.
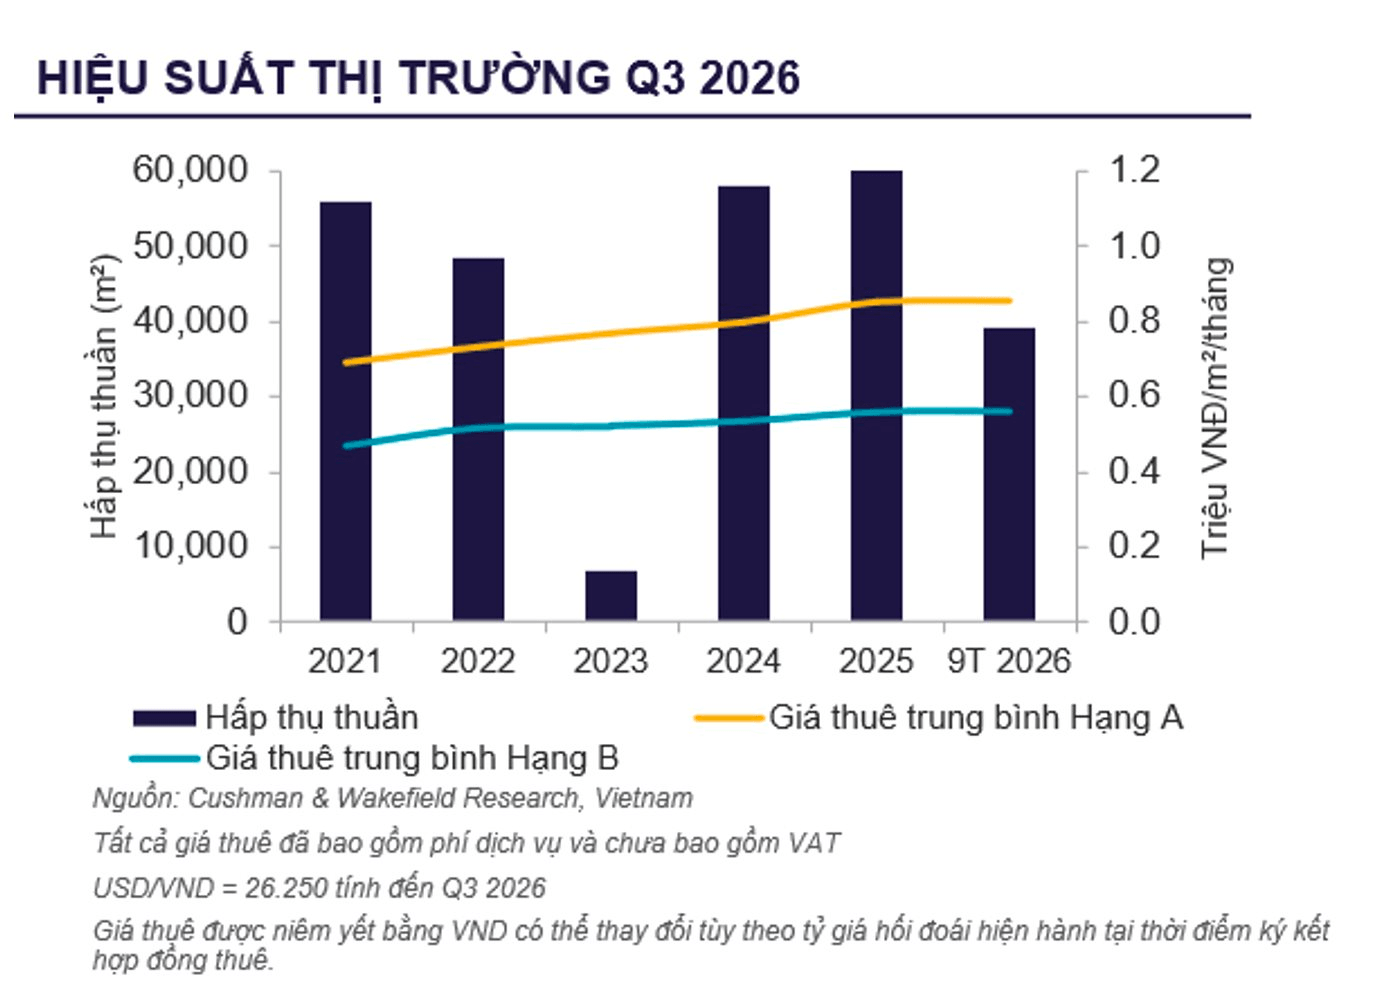
Về nhu cầu, thị trường ghi nhận 12.423 m² diện tích hấp thụ thuần trong quý, tăng 34% theo quý và 173% theo năm, nâng tổng diện tích hấp thụ 9 tháng đầu năm lên 39.267 m².
Ông Thuận Nguyễn, Giám đốc, Bộ phận Cho thuê Văn phòng và Công nghiệp, Cushman & Wakefield Việt Nam, cho biết: “Nhu cầu thuê văn phòng hạng A được dẫn dắt bởi các doanh nghiệp công nghệ thông tin, dịch vụ tài chính, và không gian làm việc linh hoạt. Nhóm khách thuê này ngày càng ưu tiên những tòa nhà có chất lượng vận hành tốt, tiêu chuẩn phát triển bền vững rõ ràng và khả năng hỗ trợ hiệu quả cho chiến lược thu hút nhân tài cũng như nâng cao trải nghiệm nhân viên.”
Về tỷ lệ lấp đầy, phân khúc Hạng A đạt 74,1%, giảm 4,9 điểm phần trăm so với quý trước và 2,5 điểm phần trăm so với cùng kỳ năm ngoái. Văn phòng Hạng B duy trì mức 83,4%, gần như không đổi theo quý và giảm 5,5 điểm phần trăm theo năm.
Ở cả hai phân khúc, điều chỉnh này chủ yếu đến từ nguồn cung mới: Hạng A chịu tác động của lượng diện tích bổ sung trong 9 tháng đầu năm, tăng nhanh hơn tốc độ hấp thụ, còn Hạng B chịu tác động của bốn dự án gia nhập thị trường trong giai đoạn quý 3/2025 - quý 3/2026. Nhu cầu thuê tại Hạng B nhìn chung vẫn ổn định nhờ lợi thế chi phí, đặc biệt ở các tòa nhà có vị trí thuận lợi và kết nối giao thông tốt.
Giá thuê chào trung bình của văn phòng Hạng A trong quý 3/2026 đạt 854.000 VNĐ/m²/tháng, tăng 0,9% theo quý và 1,4% theo năm. Ở phân khúc Hạng B, giá thuê đạt khoảng 561.000 VNĐ/m²/tháng, tăng 0,1% theo quý và 0,8% theo năm. Mức tăng nhẹ cho thấy các chủ đầu tư ưu tiên giữ mặt bằng giá ổn định, đồng thời sử dụng các gói ưu đãi và nâng cao chất lượng dịch vụ để tăng sức cạnh tranh.
Nhìn về giai đoạn đến năm 2028, Hà Nội dự kiến đón thêm khoảng 340.000 m² diện tích văn phòng mới, trong đó phía Tây chiếm gần 250.000 m². Tiêu chí lựa chọn của khách thuê cũng đang thay đổi: bên cạnh vị trí và chi phí, tiêu chuẩn xanh, hiệu quả sử dụng năng lượng và chất lượng không gian làm việc ngày càng được cân nhắc.
Toàn bộ các dự án hoàn thành trong 9 tháng đầu năm 2026 đều đã đạt hoặc đang trong quá trình đạt chứng nhận LEED, và phần lớn dự án tương lai được phát triển theo định hướng tương tự, cho thấy ESG đang dần trở thành tiêu chuẩn phát triển mới của thị trường. Thị trường được kỳ vọng phân hóa rõ nét hơn giữa các tài sản đáp ứng được kỳ vọng mới và các dự án chậm thích ứng, qua đó thúc đẩy hoạt động cải tạo, nâng cấp và tái định vị tại các tòa nhà hiện hữu.
Ông Thuận cho biết thêm: “Trong giai đoạn tới, lợi thế cạnh tranh của các tòa nhà văn phòng sẽ không chỉ được quyết định bởi vị trí hay giá thuê. Khả năng mang lại giá trị dài hạn thông qua trải nghiệm cho người lao động, hiệu quả vận hành và việc đáp ứng các tiêu chuẩn phát triển bền vững sẽ ngày càng trở thành yếu tố then chốt trong việc thu hút và giữ chân khách thuê. Đây cũng sẽ là động lực định hình thị trường văn phòng Hà Nội trong chu kỳ tăng trưởng tiếp theo.”