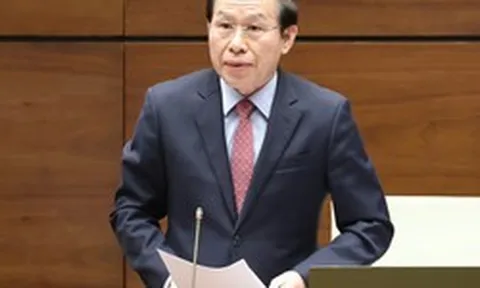


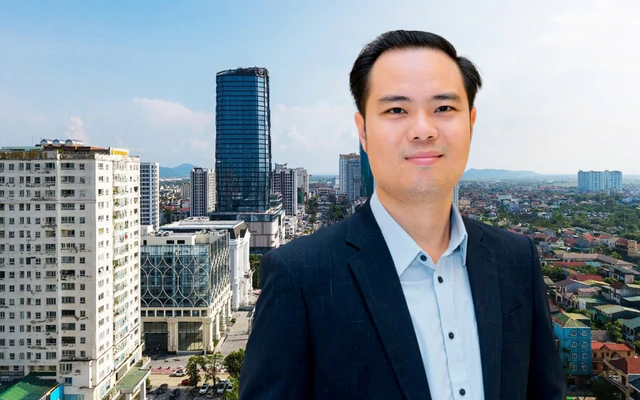
Ông Lê Quốc Kiên - Chuyên gia tư vấn tài chính và bất động sản độc lập
Chờ lãi suất giảm, coi chừng lỡ nhịp săn nhà giá tốt
Chia sẻ tại buổi Data Talk - Market Insight chủ đề “Bất động sản khó bán: Giữ tiếp, cắt lỗ hay chờ cơ hội?” do WiGroup và VIF sản xuất mới đây, ông Lê Quốc Kiên - Chuyên gia tư vấn tài chính và bất động sản độc lập, đã có những chia sẻ về đầu tư bất động sản hiện nay.
Trong bối cảnh 46/46 ngân hàng thương mại đã giảm lãi suất huy động từ 0,5 - 0,7% tính đến đầu tháng 11, chuyên gia cho biết dù không tác động trực tiếp đến bất động sản nhưng ít nhất, chi phí đầu vào của ngân hàng sẽ có dấu hiệu đi xuống. Về lâu dài, chi phí đầu ra, tức lãi suất cho vay, có thể có cơ hội giảm theo.
Đương nhiên, ưu tiên đầu tiên của ngân hàng vẫn là giảm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh. Tuy nhiên, khi nguồn vốn đủ dồi dào và nhu cầu vốn cho sản xuất, kinh doanh được đáp ứng, bất động sản có thể được hưởng lợi một phần.
Khi lãi suất huy động giảm, theo ông Kiên, những người đang nắm giữ tiền mặt và gửi tiết kiệm có thể cân nhắc lại việc phân bổ tài sản sau khi các khoản tiền gửi đến kỳ đáo hạn 6 tháng, 12 tháng hoặc 24 tháng. Họ có thể xem xét những kênh đầu tư khác, trong đó có bất động sản.
Về việc nên chờ lãi suất vay giảm hay mua nhà ngay thời điểm hiện tại, theo ông Kiên, mỗi người cần đặt lên bàn cân và tính toán thật chi tiết. Ví dụ, nếu kỳ vọng lãi suất ngân hàng trong năm sau giảm nhưng ngay thời điểm hiện tại, người mua tìm được một tài sản có mức giá tốt thì cần so sánh lợi ích giữa hai phương án.
“Gần đây có một trường hợp tại khu vực quận 9, giá thứ cấp của một bất động sản khoảng 8,5 tỷ đồng nhưng chủ nhà chấp nhận bán với giá 6 tỷ đồng, tương đương mức giảm khoảng 20%. Đây có thể là mức giá chỉ xuất hiện trong một thời điểm nhất định. Nếu người mua chờ lãi suất giảm 2 điểm phần trăm nhưng bỏ lỡ cơ hội mua được tài sản giảm ngay 15-20%, họ cần cân nhắc xem phương án nào có lợi hơn”, ông Kiên phân tích.
Mặt khác, theo vị chuyên gia, không phải tài sản nào người mua có tiền cũng có thể mua được. Với những bất động sản có vị trí đẹp như nhà mặt tiền, nhà góc ngã ba, ngã tư, nếu chủ sở hữu có tiềm lực tài chính và không gặp áp lực dòng tiền, họ chưa chắc đã bán ra.
Tương tự, tại những dự án có căn hộ vị trí đẹp, người mua để ở hoặc nhà đầu tư không bị áp lực tài chính có thể không có nhu cầu bán. Những tài sản đang được rao bán với mức giá thấp đôi khi xuất phát từ tình trạng người sở hữu bị kẹt vốn, buộc phải xử lý tài sản.
Khi thị trường ổn định trở lại, những người này đã cơ cấu được nguồn vốn và không còn áp lực bán, người mua chưa chắc có thể tìm lại được tài sản tương tự với mức giá trước đó. Vì vậy, chuyên gia cho rằng cần đặt lên bàn cân giữa cơ hội mua được tài sản với mức giá tốt ở thời điểm hiện tại và chi phí lãi vay trong tương lai.
3 nguyên tắc xuống tiền khi nhiều tài sản “ngộp giá”
Với người mua mới ở thời điểm hiện tại, ông Lê Quốc Kiên cho rằng cần lựa chọn đúng 3 yếu tố.
Thứ nhất là chọn đúng sản phẩm. Không nên kỳ vọng tìm được những bất động sản có thể tăng giá gấp 2-3 lần trong vài năm tới, chẳng hạn mua đất tại các tỉnh hoặc vùng ven chỉ để chờ hạ tầng. Thay vào đó, cần tìm những sản phẩm có giá trị sử dụng thực tế: có thể ở được, có thể cho thuê được và có khả năng kết nối hạ tầng tốt.
Đối với yếu tố hạ tầng, theo ông, cần phân biệt giữa hạ tầng mới nằm trên quy hoạch và hạ tầng đã có khả năng triển khai thực tế. Người mua cần tìm hiểu dự án hạ tầng đã được bố trí vốn hay chưa, đã giao cho nhà đầu tư thực hiện hay chưa.
“Một công trình mới chỉ nằm trên bản đồ quy hoạch có thể mất 15-20 năm mới thành hiện thực. Trong khi đó, nếu đã có nhà đầu tư được giao triển khai và huy động được nguồn vốn, khả năng thực hiện sẽ rõ ràng hơn”, ông nhấn mạnh.
Thứ hai là chọn đúng người bán. Theo chuyên gia, hiện nay, người mua có nhiều cơ hội lựa chọn những nhà đầu tư đang chịu áp lực trả nợ. Trong điều kiện thị trường bình thường, rất khó tìm được những tài sản như vậy, nhưng hiện tại cơ hội đã xuất hiện.
Người mua có thể tìm hiểu lịch sử tín dụng, tình trạng vay nợ và áp lực tài chính của người bán thông qua việc trao đổi, xác minh thông tin phù hợp. Đây có thể là cơ hội để mua được tài sản với mức giá tốt hơn.
Thứ ba là mua đúng giá. Không phải cứ bất động sản giảm giá là đã có mức giá tốt. Điều quan trọng là phải xác định giá trị thực và mức giá giao dịch hợp lý của tài sản.
Ví dụ, một căn nhà tại Bình Tân năm ngoái có giá giao dịch khoảng 10 tỷ đồng nhưng chủ nhà không bán. Đến năm nay, họ buộc phải bán với giá 9 tỷ đồng. Hoặc một căn nhà tại Bình Thạnh năm ngoái có giá 13 tỷ đồng, hiện phải bán với giá 12 tỷ đồng. Đây có thể là những mức giá tốt, bởi trong 3 năm qua, thị trường nhà phố tại các khu vực này gần như đi ngang. Việc giá giảm trong bối cảnh đó mới thực sự tạo ra cơ hội.
Ngược lại, có những căn hộ năm 2024 chỉ có giá chưa đến 3 tỷ đồng, nhưng sau khi qua tay một số nhà đầu tư, đến năm 2025 đã bị đẩy lên khoảng 4,2 tỷ đồng. Hiện nay, người mua ở mức giá 4,2 tỷ đồng muốn cắt lỗ 10% và bán lại với giá khoảng 3,8 tỷ đồng. Tuy nhiên, mức giá này chưa chắc đã tốt, bởi những căn hộ thứ cấp tương tự trên thị trường đã được điều chỉnh xuống khoảng 3 tỷ đồng.
“Như vậy, cần nhìn vào mức giá đã tăng và giảm như thế nào trong quá khứ để xác định giá trị hợp lý. Một căn hộ tăng 40% chỉ trong 2 năm là mức tăng quá nhanh. Ngược lại, nếu giá giao dịch hiện tại khoảng 3 tỷ đồng, tương ứng mức tăng khoảng 15% trong 3-4 năm, thì có thể phù hợp hơn với diễn biến thị trường.Do đó, điều quan trọng nhất là phải xác định được mức giá mua hợp lý, thay vì chỉ nhìn vào tỷ lệ giảm giá mà người bán đưa ra”, ông Kiên nhấn mạnh.